Apabila LHDN membenarkan e-Invois disatukan, e-Invois itu mesti sampai ke sistem MyInvois dalam tempoh tujuh hari kalendar selepas hujung bulan. Tutup bulanan subsidiari Malaysia yang terlepas tetingkap itu akan berasa tekanannya setiap bulan.
Dalam panduan ini, kami membincangkan senarai semak pakej tutup bulanan subsidiari Malaysia yang praktikal. Ia merangkumi kalendar tutup hari bekerja dan rekod yang perlu dihantar oleh ibu pejabat (HQ). Ia juga merangkumi rekonsiliasi lejar ke MyInvois, pengesahan antara syarikat, dan tarikh akhir pematuhan yang perlu disokong oleh setiap pakej bulanan. Untuk sokongan profesional, firma perakaunan di Malaysia seperti 3E Accounting menawarkan pakej perakaunan, cukai syarikat dan nasihat yang boleh disesuaikan dengan kalendar tutup bulanan anda.
Apakah Rupa Kalendar Tutup Bulanan untuk Subsidiari di Malaysia?
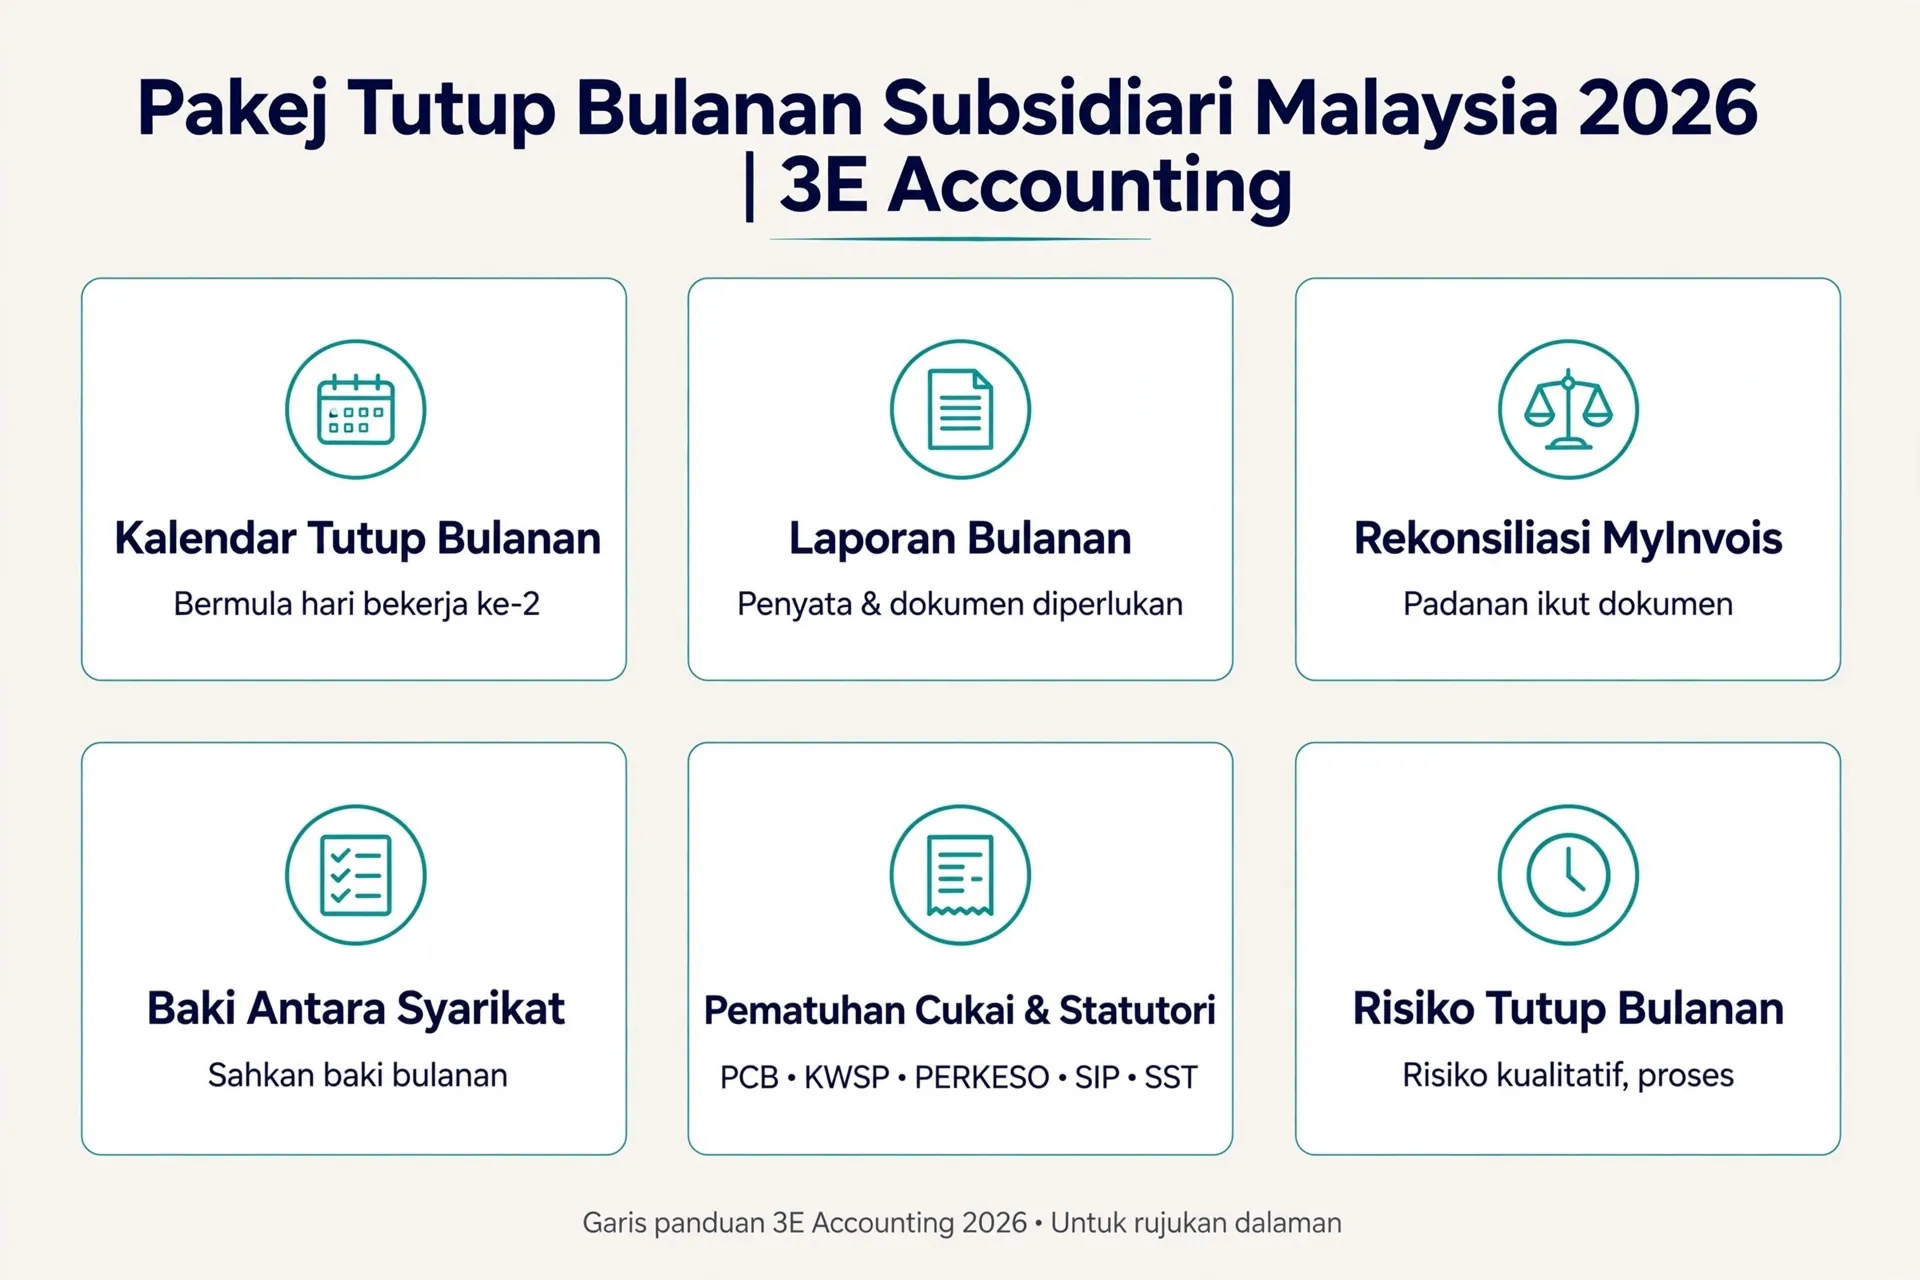
Rangka kerja ilustrasi boleh berjalan dari hari bekerja ke-2 hingga hari bekerja ke-10. HQ membekalkan rekod dahulu, penyedia menyediakan dan menyemak, pengurusan tempatan menyelesaikan perkara operasi, dan HQ meluluskan.
Setiap kumpulan menutup akaun secara berbeza, tetapi jadual yang berdisiplin adalah yang memastikan subsidiari Malaysia kekal bersedia untuk diaudit. Kalendar di bawah ialah rangka kerja kalendar tutup ilustrasi sahaja, bukan penglibatan sebenar, jadual pelanggan sebenar atau matriks tanggungjawab yang diluluskan. Oleh itu, sahkan peranan, masa dan sempadan perkhidmatan sebelum menggunakannya.
Secara umum, pasukan kewangan HQ memuat naik rekod sumber dahulu. Penyedia Perkhidmatan Korporat kemudian mengimport atau merekod urus niaga, merekonsiliasi akaun bank dan gaji, serta memadankan rekod jualan dan belian dengan MyInvois. Pengurusan tempatan menjawab soalan operasi dan mengesahkan barang atau perkhidmatan diterima.
Menjelang akhir kitaran, penyedia merekod catatan berulang, akruan, prabayaran, susut nilai, penilaian semula pertukaran asing dan catatan akaun kawalan cukai. Seorang penyemak kemudian meneliti imbangan duga, rekonsiliasi kunci kira-kira dan pergerakan luar biasa sebelum HQ menyemak draf laporan dan pelulus HQ yang diberi kuasa menandatangani pakej.
Satu kawalan patut diberi perhatian berasingan. Kelulusan akaun tidak sama dengan kuasa untuk memfailkan atau membayar. Kelulusan, akses pemfailan, kuasa pembayaran dan bukti kelulusan sewajarnya didokumenkan secara berasingan dalam matriks tanggungjawab. Anggap ini sebagai kawalan tadbir urus yang disyorkan, bukan peraturan undang-undang.
Kalendar Tutup Bulanan Ilustrasi
| Hari bekerja | Aktiviti | Pemilik |
|---|---|---|
| Hari 1–2 | Muat naik penyata bank, data jualan dan belian, laporan gaji, bukti perbelanjaan dan jadual antara syarikat | Pasukan kewangan HQ |
| Hari 2–4 | Import dan rekod urus niaga, rekonsiliasi akaun bank dan gaji, padankan jualan dan belian dengan MyInvois | Penyedia Perkhidmatan Korporat |
| Hari 4–5 | Selesaikan soalan operasi dan sahkan barang atau perkhidmatan diterima | Pengurusan tempatan |
| Hari 5 | Rekod catatan berulang, akruan, prabayaran, susut nilai dan penilaian semula pertukaran asing | Penyedia Perkhidmatan Korporat |
| Hari 6–7 | Semak imbangan duga, rekonsiliasi kunci kira-kira, pengecualian e-Invois dan perbezaan antara syarikat | Penyedia Perkhidmatan Korporat |
| Hari 8 | Semak draf untung rugi, kunci kira-kira, aliran tunai dan jambatan pelaporan kumpulan; luluskan akruan tempatan | Kewangan HQ dan pengurusan tempatan |
| Hari 9 | Rekod pembetulan | Penyedia Perkhidmatan Korporat |
| Hari 10 | Tandatangani pakej tutup | Pelulus HQ yang diberi kuasa |
Apakah yang Perlu Dihantar oleh Pasukan Kewangan Luar Negara Setiap Bulan?
Senarai permintaan bulanan yang dicadangkan meliputi:
- Penyata bank lengkap
- Rekod jualan
- Bukti belian dan perbelanjaan
- Maklumat gaji muktamad
- Jadual antara syarikat
- Pergerakan aset tetap dan kontrak berkaitan
- Data SST, jika terpakai
- Data MyInvois
Senarai semak di bawah ialah senarai permintaan yang dicadangkan, bukan format wajib atau syarat penglibatan. Sesuaikan dengan pendaftaran subsidiari dan skop perkhidmatan yang dipersetujui.
Format kurang penting daripada kelengkapan. Contohnya, penyata bank PDF lengkap yang meliputi setiap hari dalam bulan boleh menggantikan eksport berstruktur apabila tutup buku berada di bawah tekanan.
1. Bank dan Rekod Pembayaran
Format pilihan ialah penyata PDF asal bersama eksport CSV atau MT940 daripada setiap bank dan platform pembayaran. Versi minimum ialah PDF lengkap yang meliputi setiap hari dalam bulan, tanpa jurang.
2. Rekod Jualan
Hantar eksport CSV atau ERP peringkat invois yang menunjukkan nombor dokumen, pelanggan, tarikh, mata wang, layanan cukai dan UUID MyInvois atau status pengesahan. Minimum ialah daftar invois terkunci dengan semua invois sokongan dilampirkan.
3. Belian dan Perbelanjaan
Eksport akaun belum bayar dengan invois atau resit pembekal asal bagi setiap item adalah terbaik. Hamparan serta bukti boleh dibaca bagi setiap item material ialah minimum yang boleh digunakan. Resit hilang harus diletakkan sebagai tidak disokong atau boleh dipulihkan daripada pekerja, jangan sekali-kali dianggap secara senyap sebagai perbelanjaan perniagaan yang boleh ditolak.
4. Maklumat Gaji
Sediakan daftar gaji kasar ke bersih yang diluluskan, pergerakan pekerja masuk dan berhenti, fail gaji berubah, laporan caruman berkanun dan bukti pembayaran. Minimum ialah daftar gaji muktamad serta pengesahan pergerakan bilangan pekerja.
5. Jadual Antara Syarikat
Jadual peringkat urus niaga mengikut rakan niaga, mata wang dan dokumen, dengan baki lejar HQ dan salinan perjanjian baharu atau nota debit adalah lebih baik. Pengesahan baki yang ditandatangani ialah minimum yang diperlukan untuk tutup buku muktamad.
6. Aset Tetap, Kontrak dan Data Cukai
Sertakan penambahan dan pelupusan aset tetap, pergerakan pinjaman, kontrak yang menjejaskan akruan, data SST jika entiti berdaftar, serta eksport dokumen disahkan dan pengecualian MyInvois.
Senarai Permintaan Dokumen Bulanan
| Rekod | Format pilihan | Minimum untuk ditutup |
|---|---|---|
| Penyata bank | PDF asal bersama eksport CSV atau MT940 | PDF lengkap yang meliputi setiap hari dalam bulan |
| Rekod jualan | Eksport CSV atau ERP peringkat invois dengan UUID MyInvois dan status | Daftar invois terkunci dengan invois sokongan |
| Belian dan perbelanjaan | Eksport AP dengan invois pembekal asal | Hamparan serta bukti boleh dibaca bagi item material |
| Gaji | Daftar kasar ke bersih yang diluluskan dengan laporan berkanun | Daftar gaji muktamad serta pengesahan bilangan pekerja |
| Antara syarikat | Jadual peringkat urus niaga dengan baki lejar HQ | Pengesahan baki yang ditandatangani |
| Perkara lain | Pergerakan aset tetap, kontrak, data SST, eksport pengecualian MyInvois | Perkara yang relevan dengan pendaftaran entiti |
Bagaimanakah Lejar Direkonsiliasikan dengan MyInvois Setiap Bulan?
Rekonsiliasi mengikut dokumen, bukan mengikut jumlah bulanan: padankan setiap invois, pelarasan, pembatalan dan penolakan dengan lejar, dan buktikan jumlah disahkan kembali ke akaun kawalan jualan.
Reka bentuk ini ialah pendekatan rekonsiliasi yang disyorkan, bukan aliran kerja sistem yang disahkan. Ia selaras dengan cara e-Invois LHDN distrukturkan, kerana setiap penyerahan membawa pengecam dokumen dan medan data berkaitan pengesahan.
Jika peraturan LHDN membenarkan e-Invois disatukan, e-Invois disatukan mesti dikeluarkan dalam tempoh tujuh hari kalendar selepas hujung bulan. Penyatuan hanya tersedia untuk jualan yang dibenarkan oleh peraturan terpakai, jadi jangan anggap semua jualan boleh disatukan.
Satu lagi perkara tentang masa: pembekal boleh membatalkan e-Invois yang telah disahkan, dan pembeli boleh mengemukakan permintaan penolakan, dalam tempoh 72 jam selepas pengesahan. Selepas tetingkap itu, pembetulan komersial secara amnya dibuat melalui nota kredit, nota debit atau nota bayaran balik e-Invois baharu, bukan pemadaman. Semak versi garis panduan semasa sebelum bertindak kerana istilah dan butiran proses dikemas kini dari semasa ke semasa.
1. Data yang Perlu Dipadankan
Daripada lejar, eksport nombor invois atau pelarasan, tarikh terbitan, rakan niaga, mata wang, jumlah bersih, cukai dan jumlah kasar. Daripada portal MyInvois, tarik dokumen yang diserahkan dan dokumen disahkan. Simpan UUID serta cap masa pengesahan bagi setiap dokumen.
Tarik juga dokumen tidak sah, pembatalan, permintaan penolakan pembeli, hasilnya, dan nota kredit, debit atau bayaran balik. Padankan mengikut nombor, jenis, tarikh, pengecam rakan niaga, jumlah dan status.
2. Pengecualian Lazim dan Siapa yang Membetulkannya
Pengecualian lazim termasuk:
- Invois perakaunan tidak pernah dihantar
- Item integrasi beratur tanpa UUID yang disahkan
- Penyerahan tidak sah disebabkan ralat data induk
- Pendua
- Invois direkod dalam tempoh lejar yang salah
- Penolakan pembeli
- Dokumen yang dibatalkan masih kekal dalam hasil
Penyedia Perkhidmatan Korporat membetulkan ralat pemetaan dan pengeposan. Pengurusan tempatan mengesahkan fakta komersial. HQ membetulkan data induk pelanggan. Pembekal membetulkan e-Invois beliannya sendiri.
3. Log Pengecualian
Setiap perkara yang belum selesai harus kekal dalam log pengecualian yang dimiliki, merekodkan punca, nilai, tarikh akhir dan bukti penyelesaian yang disimpan. Kemukakan ini sebagai kawalan yang disyorkan, bukan proses mandatori, dan sahkan pendekatan pengurusan pengecualian dengan penyelia kewangan yang bertanggungjawab.
Mengapa Baki Antara Syarikat Berbeza, dan Bagaimana Ia Disahkan?
Pengesahan antara syarikat bulanan perlu merekodkan baki yang dilaporkan oleh kedua-dua entiti, perbezaan, perkara yang direkonsiliasi, pemilik yang bertanggungjawab dan tarikh sasaran penyelesaian.
Struktur di bawah ialah templat ilustrasi, bukan format wajib; tidak setiap medan diperlukan dari segi undang-undang, dan kumpulan perlu menyesuaikannya dengan keperluan pelaporan masing-masing.
Proses rekonsiliasi antara syarikat Malaysia yang praktikal merangkumi maklumat berikut:
- Nama sah entiti dan rakan niaga, pengecam pendaftaran dan cukai, serta hubungan
- Rujukan perjanjian, tarikh baki dan akaun lejar
- Nombor dokumen urus niaga, tarikh, keterangan, mata wang dan jumlah mata wang asal
- Jumlah mata wang tempatan, kadar pertukaran dan tanda debit atau kredit
- Tarikh akhir penyelesaian, layanan cukai pegangan atau SST jika berkaitan, dan rujukan pembayaran
- Baki penutup yang dilaporkan oleh kedua-dua entiti, perbezaan, perkara yang direkonsiliasi dan pembetulan yang dicadangkan
- Pemilik yang bertanggungjawab dan tarikh sasaran penyelesaian
- Pengesahan oleh kedua-dua kenalan kewangan
Sebagai pendekatan ilustrasi, kumpulan boleh bertukar pengesahan setiap bulan dengan kenalan antara syarikat HQ masing-masing. Ia boleh mendapatkan pengesahan rasmi daripada pelulus HQ yang diberi kuasa pada akhir suku dan akhir tahun.
Satu punca biasa perbezaan ialah masa. Satu entiti merekodkan yuran pengurusan atau jumlah pertukaran asing dalam bulan yang berbeza daripada rakan niaganya. Kedua-dua pihak mungkin tidak menyedarinya sehingga pengesahan tiba.
Umurkan baki dari tarikh akhir kontrak, menggunakan corak seperti semasa, 1 hingga 30, 31 hingga 60, 61 hingga 90, 91 hingga 180 dan melebihi 180 hari. Siasat dan tingkatkan perbezaan mengikut polisi materialiti kumpulan yang didokumenkan, bukannya pertimbangan ad hoc. Kami syorkan setiap kumpulan menetapkan ambang siasatan dan eskalasi sendiri, termasuk peraturan untuk perkara yang dipertikaikan, sensitif cukai atau berumur panjang yang mungkin memerlukan semakan harga pindahan.
Tarikh Akhir Pematuhan Kewangan Malaysia Manakah yang Disokong oleh Tutup Bulanan?
Pakej bulanan menyokong kiriman PCB, KWSP, PERKESO dan SIP, SST-02 jika berdaftar, ansuran CP204, pematuhan e-Invois berterusan, serta pemfailan tahunan Borang C dan SSM.
Setiap tarikh akhir di bawah terpakai hanya jika entiti mempunyai pendaftaran, pekerja atau liabiliti yang berkaitan. Sahkan profil cukai entiti dan layanan hari kelepasan sebelum bergantung pada sebarang tarikh.
Panduan cukai korporat LHDN menetapkan jadual ansuran dan pemfailan pulangan untuk syarikat. Ansuran cukai anggaran CP204 perlu dibayar menjelang 15 haribulan setiap bulan ansuran, dan pulangan cukai pendapatan syarikat perlu diserahkan dalam tempoh tujuh bulan selepas tempoh perakaunan ditutup. Kedudukan pemfailan dan ansuran CP204 berbeza untuk operasi baharu dan keadaan lain, jadi anggaran cukai kena dibayar di Malaysia bagi setiap entiti perlu disahkan mengikut faktanya sendiri.
Tutup bulanan juga menyokong penyediaan penyata kewangan tanpa audit tahunan jika subsidiari layak mendapat pengecualian audit. Bagi syarikat persendirian, penyata kewangan dan laporan diedarkan dalam tempoh enam bulan selepas akhir tahun kewangan. Ia diserahkan kepada Suruhanjaya Syarikat Malaysia (SSM) dalam tempoh 30 hari selepas edaran, tertakluk kepada keperluan berkanun yang terpakai dan sebarang lanjutan. Kelayakan pengecualian audit mesti dinilai secara berasingan.
Tarikh Akhir Pematuhan Bulanan untuk Subsidiari di Malaysia
| Kewajipan | Tarikh akhir | Sokongan pakej tutup |
|---|---|---|
| Potongan Cukai Bulanan (PCB/MTD) | Menjelang 15 haribulan bulan berikutnya | Daftar gaji yang diluluskan dan rekonsiliasi gaji ke lejar |
| Caruman KWSP | Menjelang 15 haribulan bulan gaji berikutnya | Laporan caruman berkanun dan bukti pembayaran |
| PERKESO (SOCSO) dan SIP (EIS) | Menjelang 15 haribulan bulan selepasnya | Jadual caruman dan pergerakan bilangan pekerja |
| SST-02 dan bayaran (jika berdaftar) | Secara amnya hari terakhir bulan selepas tempoh bercukai | Rekonsiliasi kod cukai, jadual bekalan bercukai dan akaun kawalan SST |
| Ansuran CP204 | Menjelang 15 haribulan setiap bulan ansuran | Unjuran tunai dan jambatan peruntukan cukai |
| Borang e-C | Dalam tempoh 7 bulan selepas tempoh perakaunan ditutup | Pakej tutup dimuktamadkan dan akaun tahunan |
| e-Invois disatukan (jika dibenarkan) | Dalam tempoh 7 hari kalendar selepas hujung bulan | Daftar dokumen disahkan dan log pengecualian |
| Penyata kewangan tahunan SSM | Edarkan dalam tempoh 6 bulan dari hujung tahun kewangan; serah dalam tempoh 30 hari selepas edaran | Penyata kewangan tahunan yang ditandatangani dan laporan |
Apakah Risiko Tutup Bulanan yang Berulang dalam Perakaunan Subsidiari Malaysia bagi Syarikat Luar Negara?
Risiko ini bersifat kualitatif, bukan dapatan yang boleh diukur:
- Dokumen belian HQ lewat
- Perbezaan antara syarikat
- Perbelanjaan tidak disokong
- Jurang gaji
- Item bank tidak dikenal pasti
- Pengecualian jualan ke MyInvois
Berdasarkan pengalaman profesional pasukan, ini ialah risiko tutup buku yang berpotensi, bukan dapatan yang diukur. Ia boleh berulang dalam perakaunan subsidiari bagi syarikat luar negara. Punca utama selalunya ialah pemilikan, bukan kemahiran simpan kira.
HQ menganggap pasukan tempatan menghantar dokumen. Pasukan tempatan menganggap suapan ERP sudah lengkap. Tiada siapa yang memiliki e-Invois yang ditolak atau dibil sendiri. Penyata kad tiba, tetapi resit dan tujuan perniagaan tidak. Caj antara syarikat masuk ke satu lejar dalam bulan yang berbeza daripada lejar satu lagi.
Senarai semak tutup bulanan bagi subsidiari Malaysia hanya berkesan jika setiap kategori ini mempunyai pemilik dan tarikh akhir yang dinamakan. Jadual di bawah memadankan setiap risiko dengan satu kawalan praktikal.
Risiko dan Kawalan Tutup Bulanan yang Berulang
| Risiko | Punca biasa | Kawalan praktikal |
|---|---|---|
| Dokumen belian HQ lewat atau hilang | Tiada pemilik tunggal untuk rekod sumber | Pemilik dinamakan dan tarikh akhir pada senarai permintaan |
| Perbezaan antara syarikat | Caj direkodkan dalam bulan yang berbeza | Pengesahan bulanan dengan penuaan dan peraturan eskalasi |
| Perbelanjaan tidak disokong | Resit dan tujuan perniagaan tidak ditangkap | Pengelasan tidak disokong atau boleh dipulihkan daripada pekerja |
| Jurang gaji | Data pekerja masuk dan berhenti tiba lewat | Pengesahan pergerakan bilangan pekerja sebelum tutup muktamad |
| Item bank tidak dikenal pasti | Tiada pemilik ditetapkan untuk urus niaga luar biasa | Senarai semak semakan bank dengan pemilik susulan |
| Pengecualian jualan ke MyInvois | Ralat integrasi atau invois tidak dihantar | Rekonsiliasi peringkat dokumen dan log pengecualian yang dimiliki |
Bagaimanakah Kawalan dan Automasi Meringankan Tutup Bulanan?
Cadangan reka bentuk pilihan yang boleh mengurangkan kerja tutup manual:
- Ruang kerja terkawal
- Struktur folder tetap
- Kawalan akses dan jejak audit
- Import bank dan gaji automatik
- Pengambilan status MyInvois
- Peringatan tarikh akhir
Anggap ini sebagai cadangan reka bentuk pilihan, bukan spesifikasi sistem yang disahkan. Ruang kerja terkawal dengan struktur folder tetap menghapuskan pencarian fail bulanan. Kawalan akses dan jejak audit menjadikan tutup buku boleh disemak selepas ia berlaku.
Import bank dan gaji automatik memendekkan kemasukan data, dan tangkapan dokumen pada masa perbelanjaan mengurangkan resit hilang. Pengambilan status MyInvois automatik memastikan rekonsiliasi e-Invois sentiasa terkini, dan peringatan tarikh akhir melindungi kiriman 15 haribulan.
Skop pakej itu sendiri juga berubah mengikut entiti. Pendaftaran SST, gaji pekerja, skop e-Invois atau status peralihan, dan sama ada penyedia menyampaikan perakaunan penuh berbanding perkhidmatan kesetiausahaan atau cukai yang lebih sempit, semuanya membentuk kandungan pakej. Sahkan sempadan perkhidmatan dalam surat penglibatan sebelum menetapkan sebarang aktiviti.
Penilaian profesional pasukan ialah kelewatan berterusan selalunya bermula dengan aliran rekod huluan, bukan proses tutup itu sendiri. Skopkan aliran kerja dahulu, kemudian hubungi kami untuk membincangkan cara semua bahagian saling melengkapi.
Kesimpulan
Tutup buku yang boleh dipercayai dibina atas tiga perkara: jadual yang jelas, senarai permintaan dokumen yang lengkap, dan rekonsiliasi peringkat dokumen untuk e-Invois dan baki antara syarikat. Tarikh akhir masih memerlukan semakan aktif dan pemilikan yang jelas. Setiap kiriman dan pemfailan harus menggunakan pakej tutup yang telah disemak.
Kami membantu pelanggan melaksanakan senarai semak pakej tutup bulanan subsidiari Malaysia ini. Sokongan boleh merangkumi penubuhan syarikat, perakaunan bulanan, gaji, SST dan pematuhan cukai pendapatan korporat dalam skop yang dipersetujui.
Jika kumpulan anda sedang menubuhkan atau menyemak subsidiari Malaysia, 3E Accounting Malaysia boleh menskopkan pakej tutup mengikut pendaftaran dan kalendar pelaporan entiti anda. Bercakap dengan pasukan kami untuk mempersetujui jadual, peranan dan sempadan perkhidmatan sebelum hujung bulan anda yang seterusnya.
Siapkan Subsidiari Malaysia Anda untuk Tutup Bulanan
Pasukan kami boleh mereka bentuk pakej tutup bulanan, aliran kerja rekonsiliasi dan kalendar pematuhan yang disesuaikan dengan subsidiari Malaysia anda.
Soalan Lazim
Corak hari bekerja ke-2 hingga ke-10 boleh digunakan sebagai rangka kerja ilustrasi apabila HQ menghantar rekod awal. Ia bukan jadual atau matriks tanggungjawab yang disahkan. Tempoh sebenar bergantung pada kelengkapan rekod, jumlah akaun dan aktiviti antara syarikat.
Ya, tetapi resit hilang harus dikelaskan sebagai tidak disokong atau boleh dipulihkan daripada pekerja, bukan dianggap secara senyap sebagai perbelanjaan perniagaan yang boleh ditolak. Kelengkapan rekod bank, jualan, gaji muktamad dan penyelesaian antara syarikat material ialah minimum yang disyorkan untuk tutup muktamad.
Di bawah peraturan LHDN semasa, pembekal boleh membatalkan e-Invois yang disahkan dan pembeli boleh mengemukakan permintaan penolakan dalam tempoh 72 jam selepas pengesahan. Selepas tetingkap itu, pembetulan secara amnya dibuat melalui e-Invois nota kredit, nota debit atau nota bayaran balik.
PCB perlu dibayar menjelang 15 haribulan bulan berikutnya, caruman KWSP menjelang 15 haribulan bulan gaji berikutnya, dan caruman PERKESO serta SIP menjelang 15 haribulan bulan selepasnya. Sahkan pendaftaran entiti sendiri dan layanan hari kelepasan sebelum membuat kiriman.
Ansuran CP204 perlu dibayar menjelang 15 haribulan setiap bulan ansuran, Borang e-C perlu diserahkan dalam tempoh 7 bulan selepas tempoh perakaunan ditutup, dan penyata kewangan diedarkan dalam tempoh enam bulan dari akhir tahun kewangan serta diserahkan kepada SSM dalam tempoh 30 hari selepas edaran.
Abigail Yu
Pengarah
Abigail Yu menyelia kepimpinan eksekutif di 3E Accounting Group, menerajui operasi, penyelesaian IT, hubungan awam dan pemasaran digital untuk memacu kejayaan perniagaan. Beliau memiliki ijazah kepujian dalam Komunikasi dan Media Baru dari Universiti Kebangsaan Singapura serta amat mahir dalam pengurusan krisis, komunikasi kewangan dan komunikasi korporat.