Di Malaysia, bayaran balik separa kepada pelanggan masih boleh dibetulkan selepas e-invois disahkan. Sebaik 72 jam berlalu daripada pengesahan — bukan tarikh invois atau tarikh aduan — laluan pembetulan wajib digunakan.
Dalam panduan ini, pasukan kami di 3E Accounting Malaysia menerangkan cara mengendalikan pembetulan ini selepas 72 jam. Kami membincangkan pemilihan dokumen, rujukan MyInvois, catatan jurnal dan semakan Cukai Jualan dan Perkhidmatan (SST). Semua angka dan senario di bawah adalah ilustrasi, bukan rekod pelanggan, dan tiada apa-apa di sini merupakan nasihat yang diluluskan terlebih dahulu untuk sebarang transaksi tertentu.
Mengapa Tetingkap 72 Jam Penting bagi Bayaran Balik Separa dalam e-Invois Malaysia?
Dalam tempoh 72 jam daripada pengesahan, pembeli yang layak boleh meminta penolakan dan pembekal boleh membatalkan e-invois yang tersilap, tertakluk kepada syarat sistem; pembeli asing di luar MyInvois tidak boleh meminta penolakan melalui sistem.
Lembaga Hasil Dalam Negeri Malaysia (HASiL) melaksanakan e-invois secara berperingkat. Mengikut garis masa pelaksanaan yang berkuat kuasa ketika artikel ini ditulis, pembayar cukai dengan hasil tahunan melebihi RM100 juta bermula pada Ogos 2024. Pembayar cukai dengan hasil melebihi RM25 juta hingga RM100 juta menyusul pada Januari 2025; mereka yang melebihi RM5 juta hingga RM25 juta menyusul pada Julai 2025; fasa bagi pembayar cukai sehingga RM5 juta bermula pada Januari 2026, tertakluk kepada pengecualian dan peraturan bagi perniagaan yang lebih baharu.
HASiL mengecualikan pembayar cukai yang layak dengan hasil atau pendapatan tahunan bawah RM3 juta, tertakluk kepada syarat termasuk syarat berkaitan pemegang saham tertentu, syarikat induk, syarikat berkaitan dan usaha sama. Perniagaan berasaskan rumah di Malaysia perlu menyemak syarat kelayakan terperinci dan tidak boleh menganggap pengecualian adalah automatik. Perniagaan lain perlu menyemak tarikh pelaksanaan masing-masing. Panduan disemak pada 1 November 2026; semakan teknikal dan SST masih belum selesai. Perkara ini meliputi PKS yang dimiliki pemilik mahupun syarikat multinasional di Malaysia, termasuk syarikat baharu yang ditubuhkan melalui perkhidmatan pendaftaran syarikat di Malaysia.
Rangka kerja HASiL menetapkan tetingkap 72 jam yang bermula pada pengesahan. Dalam tempoh itu, pembeli boleh meminta penolakan dan pembekal boleh membatalkan dokumen. Dua perkara yang pasukan kami tegaskan serta-merta: permintaan penolakan daripada pembeli dengan sendirinya tidak membatalkan invois, dan dokumen pembetulan turut dibenarkan dalam tetingkap tersebut. Panduan e-invois HASiL di portalnya menerangkan kedua-dua laluan ini.
Selepas 72 jam, pembatalan dan penolakan bukan lagi laluan standard. Pembetulan berpindah kepada dokumen penyesuaian yang merujuk dokumen asal. Sebab itulah sebab bayaran balik — bukan tarikh invois — menentukan dokumen seterusnya yang perlu dikeluarkan.
Nota Bayaran Balik, Nota Kredit atau Nota Debit: Dokumen Manakah Sesuai bagi Bayaran Balik Separa?
Padankan dokumen dengan transaksi. Bayaran balik wang pelanggan lazimnya memerlukan nota bayaran balik, manakala pengurangan tanpa bayaran semula memerlukan nota kredit; pengecualian termasuk bayaran tersilap, lebihan bayaran dan deposit keselamatan dikembalikan. Caj tambahan memerlukan nota debit.
Perbezaan ini datang daripada takrif jenis dokumen dalam rangka kerja MyInvois HASiL. Pasukan kami mengaplikasikannya kepada transaksi sebenar, bukan kepada label yang digunakan oleh jurujual.
Nota bayaran balik mengesahkan wang dikembalikan kepada pembeli. Nota kredit mengurangkan invois dalam situasi wang tidak dikembalikan. Nota debit merekodkan caj tambahan.
Satu amaran: jangan sesekali mengeluarkan nota kredit dan nota bayaran balik bagi jumlah yang sama sebagai dua pengurangan berasingan. Bayaran balik separa ialah satu peristiwa ekonomi, dan ia perlu muncul sekali sahaja.
Semak juga sebarang pembetulan yang telah dikeluarkan sebelum menganggap setiap bayaran kepada pelanggan ialah bayaran balik jualan asal. Wang itu mungkin pampasan, lebihan kutipan yang dikembalikan, atau penyelesaian kredit berasingan. Takrifan hanya berguna setelah dipetakan kepada transaksi sebenar.
Dokumen Pembetulan di Bawah Rangka Kerja MyInvois
| Dokumen | Apa yang dibuktikan | Bila lazimnya terpakai |
|---|---|---|
| Nota bayaran balik | Wang dikembalikan kepada pembeli | Bayaran semula separa atau penuh bagi jualan yang telah disahkan sebelumnya |
| Nota kredit | Pengurangan invois tanpa wang dikembalikan | Pengurangan harga yang dikekalkan sebagai kredit pelanggan atau diimbangkan terhadap bekalan akan datang |
| Nota debit | Caj tambahan kepada pembeli | Jumlah kurang dibil atau caj tambahan selepas invois |
| Pembatalan | Pertukaran status dokumen kepada dibatalkan dalam tempoh 72 jam daripada pengesahan | Kesilapan sebenar di mana transaksi akan dikeluarkan semula atau dibalikkan; dokumen yang dibatalkan kekal boleh diperoleh semula. |
Bagaimana Nota Bayaran Balik Merujuk Invois Asal dalam MyInvois?
Jika invois asal ialah e-invois yang telah disahkan, nota bayaran balik perlu merujuk nombor ID uniknya; jika invois asal dikeluarkan sebelum pelaksanaan e-Invois dan tiada nombor ID unik, “NA” boleh dimasukkan dalam medan rujukan e-invois asal. Skema versi 1.1 menetapkan UUID asal dan nombor invois dalaman yang berkenaan.
Pengecam unik sejagat (UUID) ialah perkara yang menghubungkan pembetulan dengan penghantaran asal. Nombor invois dalaman pula menghubungkannya dengan rekod anda sendiri. Kedua-duanya berada dalam medan yang dikhaskan oleh skema, jadi langkah teknikalnya ialah mengesahkan versi skema yang disokong oleh sistem penghantar anda. Dokumentasi MyInvois SDK menyenaraikan struktur bagi setiap jenis dokumen.
Bagi nota bayaran balik, versi 1.0 dan 1.1 menggunakan struktur yang sama, tetapi versi 1.1 membolehkan pengesahan tandatangan digital. Versi skema tidak menukar bayaran balik tunai menjadi nota kredit — logik dokumen dan format teknikal ialah dua soalan berasingan.
Sebelum mengeluarkan dokumen, sahkan butiran pelanggan. Bagi pembeli korporat, carian syarikat terhadap daftar rasmi mengesahkan nama berdaftar dan nombor yang anda rujuk.
Satu lagi semakan daripada soalan lazim HASiL: sekiranya invois asal terbit sebelum e-invois dilaksanakan, perlakuan rujukannya berbeza. Sahkan tarikh dokumen asal dan jangan menganggap satu laluan sesuai untuk semua.
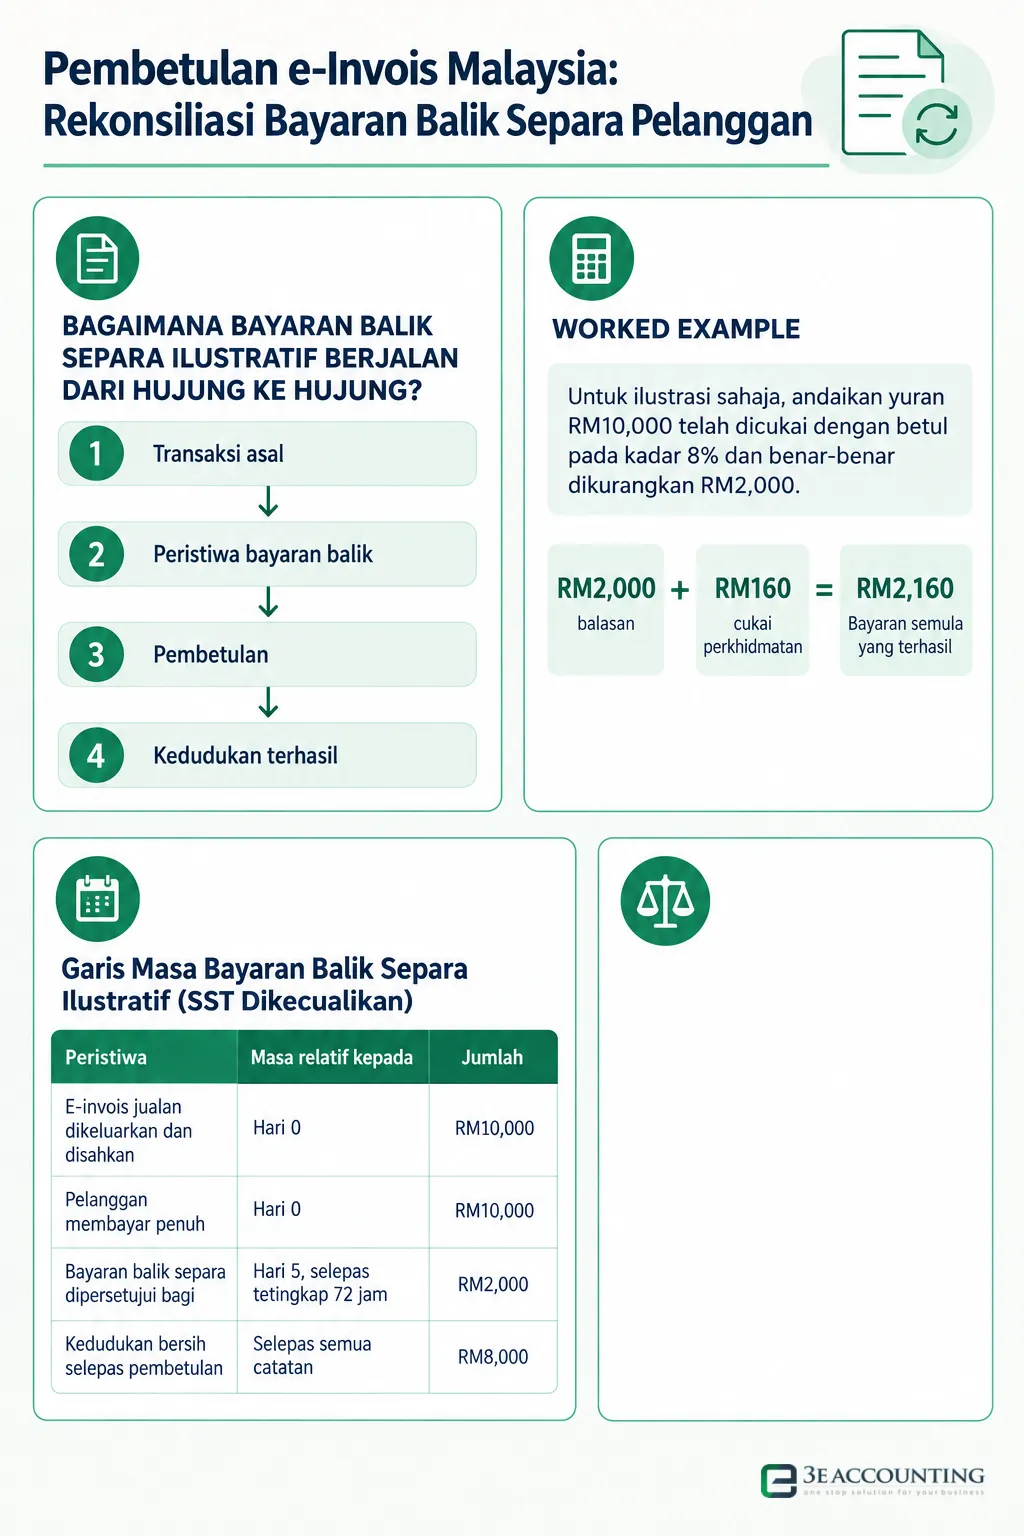
Bagaimana Bayaran Balik Separa Ilustratif Berjalan dari Hujung ke Hujung?
Andaikan jualan hipotesis yang bukan kes pelanggan sebanyak RM10,000, tanpa SST, dan bayaran balik RM2,000 lima hari selepas pengesahan. Pendekatan yang dicadangkan pasukan kami ialah satu nota bayaran balik RM2,000, menyisakan RM8,000 dalam hasil dan tunai. Invois asal kekal boleh dijejak.
Angka, masa dan catatan di bawah adalah andaian yang digunakan pasukan kami untuk menerangkan mekanismenya. Ia tidak diambil daripada mana-mana rekod pelanggan. Angka, masa dan perlakuan yang dicadangkan masih memerlukan semakan teknikal. Anggap ia sebagai corak kerja untuk disahkan mengikut fakta anda sendiri.
1. Transaksi asal
Pembekal mengeluarkan e-invois RM10,000 dan menghantarnya untuk pengesahan. Pelanggan kemudian membayar penuh RM10,000.
2. Peristiwa bayaran balik
Lima hari kemudian, melebihi 72 jam daripada pengesahan, kedua-dua pihak bersetuju memulangkan RM2,000 bagi bahagian yang dipulangkan. Bayaran balik ini benar-benar mengurangkan balasan bagi jualan tersebut.
3. Pembetulan
Pembekal mengeluarkan e-invois nota bayaran balik RM2,000, merujuk e-invois asal yang telah disahkan. Dokumen asal tidak dibatalkan: tetingkap telah tamat dan baki jualan masih diteruskan.
4. Kedudukan terhasil
Jualan asal RM10,000 kekal dalam jejak audit. Pembetulannya RM2,000. Hasil dan tunai yang dikekalkan ialah RM8,000. Tiada apa-apa dikurangkan dua kali.
Garis Masa Bayaran Balik Separa Ilustratif (SST Dikecualikan)
| Peristiwa | Masa relatif kepada pengesahan | Jumlah | Tindakan e-invois |
|---|---|---|---|
| E-invois jualan dikeluarkan dan disahkan | Hari 0 | RM10,000 | E-invois asal dihantar ke MyInvois |
| Pelanggan membayar penuh | Hari 0 | RM10,000 | Resit bank dipadan dengan akaun pelanggan |
| Bayaran balik separa dipersetujui bagi bahagian dipulangkan | Hari 5, selepas tetingkap 72 jam | RM2,000 | Nota bayaran balik dikeluarkan, merujuk e-invois asal |
| Kedudukan bersih selepas pembetulan | Selepas semua catatan | RM8,000 | Hasil dan tunai dikekalkan; dokumen asal kekal dalam jejak audit |
Apakah Catatan Jurnal bagi Bayaran Balik Separa Pelanggan di Malaysia?
Catat pembetulan sekali sahaja: debit akaun pengurangan hasil dan kredit pelanggan, kemudian kosongkan kredit itu dengan bayaran semula melalui bank. Hasil tidak disentuh lagi apabila tunai keluar.
Berdasarkan andaian di atas, tanpa mengambil kira SST, catatan berjalan seperti berikut. Nama akaun hendaklah mengikut carta akaun anda sendiri. Catatan ini mengandaikan pengiktirafan hasil awal yang betul, bayaran penuh, tiada liabiliti bayaran balik terdahulu dan pengurangan jualan yang tulen. Ia juga mengandaikan tiada aset pemulihan diiktiraf sebelum ini. IFRS 15 mungkin memerlukan liabiliti bayaran balik dan aset pemulihan berasingan bagi jualan dengan hak pemulangan. Item yang dipulangkan dan boleh dijual mungkin dipulihkan ke dalam inventori terhadap kos jualan, bergantung pada catatan terdahulu dan kebolehpulihan. Catatan dan nama akaun ini perlu disemak di bawah rangka kerja MFRS atau MPERS yang terpakai.
Langkah 1: Rekodkan jualan
Debit piutang niaga RM10,000 dan kredit jualan RM10,000. Ini merekodkan piutang pelanggan dan jualan asal, dengan andaian pengiktirafan hasil adalah wajar.
Langkah 2: Rekodkan bayaran
Debit bank RM10,000 dan kredit piutang niaga RM10,000. Akaun pelanggan dikosongkan bagi jualan asal.
Langkah 3: Catat pembetulan bayaran balik
Debit pulangan jualan, atau akaun pengurangan hasil pilihan anda, RM2,000. Kredit akaun piutang pelanggan RM2,000. Ini mewujudkan kredit pelanggan RM2,000.
Langkah 4: Bayar semula kepada pelanggan
Debit akaun pelanggan RM2,000 dan kredit bank RM2,000. Kredit dikosongkan, dan hasil tidak didebit kali kedua.
Langkah 5: Rekonsiliasi peristiwa
Simpan satu rekod rekonsiliasi yang menghubungkan perkara berikut:
- Nombor dalaman dan UUID e-invois asal
- Nombor dalaman dan UUID nota bayaran balik
- Kelulusan dalaman bagi bayaran balik
- Rujukan bayaran bank bagi bayaran semula
Semakan akhir ialah memastikan nota bayaran balik yang disahkan, pembetulan akaun pelanggan dan bayaran semula bank menerangkan peristiwa RM2,000 yang sama — bukan tiga pembetulan berasingan. Ini ialah aliran kerja yang kami cadangkan, bukan prosedur dalaman terdokumen, dan tidak semua butirannya diwajibkan oleh HASiL.
Catatan Jurnal Ilustratif bagi Bayaran Balik Separa
| Catatan | Debit | Kredit | Jumlah |
|---|---|---|---|
| Jualan asal | Piutang niaga | Jualan | RM10,000 |
| Bayaran diterima penuh | Bank | Piutang niaga | RM10,000 |
| Pembetulan bayaran balik | Pulangan jualan | Piutang niaga | RM2,000 |
| Bayaran semula tunai kepada pelanggan | Piutang niaga | Bank | RM2,000 |
Di Manakah Bayaran Balik Separa Biasanya Tersilap dalam Amalan?
Dua corak kegagalan yang dicari pasukan kami terlebih dahulu ialah pengurangan hasil berganda dan bayaran semula bank tanpa pembetulan yang disahkan di sebaliknya.
Kedua-dua contoh di bawah ialah komposit hipotesis, bukan kes yang pernah firma ini kendalikan atau rekodkan. Dalam semakan bayaran balik separa e-invois Malaysia, portal, lejar dan bank mesti bercerita satu kisah yang sama; pembetulan yang betul bergantung pada transaksi dan catatan yang telah dibuat.
1. Pengurangan berganda
Dalam komposit ilustratif, pelanggan membayar RM10,000 dan kemudian menerima RM2,000 semula. Penjaga buku mencatat bayaran semula terus ke pulangan jualan. Secara berasingan, sistem invois mengimport nota bayaran balik dan mencatat satu lagi pengurangan RM2,000.
Bank dengan betul menunjukkan RM8,000 dalam resit bersih. Tetapi hasil menunjukkan RM6,000, dan lejar pelanggan membawa kredit yang tidak dapat dijelaskan. Pembetulannya ialah membalikkan catatan perakaunan berganda dan memperuntukkan bayaran semula bank terhadap kredit pelanggan yang diwujudkan oleh nota bayaran balik. Nota bayaran balik yang sah tidak sesekali dipadam bagi memaksa angka bersetuju.
2. Pembetulan yang tidak disahkan
Risiko kedua ialah bayaran balik bank yang disokong hanya oleh memo kredit dalaman, tanpa apa-apa yang disahkan dalam MyInvois. Penyata bank, rekod perakaunan dan rekod e-invois kemudian tidak dapat diikat antara satu sama lain.
Pembaikiannya ialah mengeluarkan nota bayaran balik yang sewajarnya merujuk e-invois asal, kemudian memadankannya dengan catatan perakaunan sedia ada. Pengurangan tidak dicatat kali kedua.
Bilakah Bayaran Balik Separa Memerlukan Pembetulan SST di Malaysia?
Bayaran semula tidak secara automatik mengurangkan SST yang telah direkodkan. Kedudukan cukai bergantung pada bekalan, cukai yang dicaj, sebab bayaran semula, dan sama ada cukai telah diisytiharkan atau dibayar.
Langkah pertama kami ialah menentukan apa yang dibekalkan dan sama ada ia tergolong dalam Cukai Jualan dan Perkhidmatan. Jabatan Kastam Diraja Malaysia (RMCD) mentadbir SST. Ia menetapkan butiran nota kredit cukai perkhidmatan dan menyenaraikan kadar berbeza bagi perkhidmatan berbeza.
Untuk ilustrasi sahaja, andaikan yuran RM10,000 telah dicukai dengan betul pada kadar 8% dan benar-benar dikurangkan RM2,000. Bayaran semula RM2,160 yang terhasil merangkumi RM2,000 balasan dan RM160 cukai perkhidmatan. Angka, klasifikasi perkhidmatan dan andaian kadar masih memerlukan semakan pakar. Pasukan kami tidak akan mengenakan kadar 8% secara membuta tuli ke atas setiap bekalan. Pengiraan aritmetik semata-mata tidak menetapkan kelayakan untuk menolak cukai, atau masa penolahannya.
Panduan cukai perkhidmatan RMCD menerangkan laluan tolakan bagi cukai yang telah dibayar dan dikembalikan. Ia memerlukan kelulusan terdahulu daripada Ketua Pengarah dan menyebut tempoh satu tahun, tertakluk kepada sebarang lanjutan yang diluluskan. Syarat cukai perkhidmatan ini tidak boleh secara automatik diterapkan kepada cukai jualan. Laluan mana yang terpakai — pembetulan nota kredit melalui SST-02 atau tolakan diluluskan bagi cukai perkhidmatan yang telah dibayar dan dikembalikan — adalah penentuan pakar; tolakan itu juga dibuat melalui SST-02.
Dua sempadan penting. Nota bayaran balik MyInvois yang disahkan dengan sendirinya tidak menetapkan hak untuk mengurangkan SST yang telah direkodkan. Dan sama ada satu dokumen gabungan, atau dokumen yang dipautkan, boleh memenuhi kedua-dua rezim — hal ini tidak diselesaikan oleh panduan tersebut, dan susunan itu memerlukan pengesahan pakar sebelum sesiapa bergantung padanya.
Semakan SST Sebelum Memuktamadkan Bayaran Balik Separa
| Semakan | Mengapa ia penting |
|---|---|
| Adakah bekalan asal tergolong dalam SST? | Menentukan sama ada sebarang pembetulan cukai wujud |
| Apakah kadar dan takat cukai yang terpakai? | Menentukan komponen cukai dalam sebarang bayaran semula |
| Mengapa wang dikembalikan? | Barang dipulangkan, perkhidmatan dibatalkan, lebihan kutipan dan pampasan diperlakukan secara berbeza |
| Adakah cukai telah diisytiharkan atau dibayar? | Menentukan sama ada anda membetulkan penyata tuntutan atau menuntut tolakan |
| Laluan dokumentasi RMCD yang mana terpakai? | Butiran nota kredit dan syarat tolakan berbeza, termasuk kelulusan dan keperluan masa |
Bilakah Pendekatan yang Disyorkan Perlu Berubah?
Logik dokumen kekal teguh, tetapi jumlah, masa, nota kredit terdahulu, versi skema dan lokasi pelanggan masing-masing boleh mengubah laluan.
Bayaran balik separa bukan satu corak fakta tunggal. Berikut ialah titik cabang yang paling kerap mengubah cadangan kami.
1. Bayaran balik penuh dan bukan separa
Jumlahnya berubah, bukan laluannya. Selepas tetingkap tamat, nota bayaran balik bagi nilai penuh membalikkan nilai ekonomi sementara dokumen asal kekal dalam jejak audit. Bayaran balik penuh menukar jumlah; ia tidak secara automatik memerlukan pembatalan.
2. Bayaran balik berlaku dalam tempoh 72 jam
Pembatalan menjadi tersedia, tetapi pasukan kami menahannya untuk transaksi yang benar-benar wajar dibatalkan atau diganti. Membatalkan seluruh jualan semata-mata untuk mendokumenkan pemulangan separa akan tersalah nyatakan transaksi yang berterusan, melainkan e-invois penggantian yang dibetulkan turut dikeluarkan.
3. Pengurangan dikekalkan sebagai kredit pelanggan
Sekiranya harga turun tetapi wang kekal sebagai kredit untuk bekalan akan datang, laluan nota kredit bersesuaian. Jika jumlah yang telah dikreditkan sebelum ini kemudian dibayar dalam tunai, semak pembetulan sedia ada terlebih dahulu supaya bayaran itu tidak mewujudkan pengurangan hasil atau cukai kali kedua.
4. Nota kredit dikeluarkan sebelum bayaran balik tunai
Pasukan kami akan menyemak nota kredit sedia ada sebelum mencadangkan sebarang pembetulan. Urutan pembersihan memerlukan semakan teknikal dan SST, termasuk rujukan dokumen, kelayakan pembatalan, kesan sistem perakaunan dan akibat cukai. Ia tidak boleh dianggap selesai sebelum semakan tersebut.
5. Pelanggan berada di luar negara
Mulakan dengan beza nota bayaran balik berbanding nota kredit yang sama. Pasukan kami juga akan menyemak butiran pembeli asing, mata wang invois, perbezaan kadar pertukaran dan perlakuan SST bagi bekalan tersebut. Kes merentas sempadan memerlukan semakan pakar sebelum nasihat terperinci diberikan.
Kesimpulan
Apabila dikendalikan dengan betul, bayaran balik separa selepas 72 jam turun kepada tiga langkah. Sahkan tetingkap bermula dari pengesahan, bukan dari tarikh invois. Keluarkan dokumen yang sepadan dengan tunai — nota bayaran balik lazimnya apabila wang benar-benar dikembalikan, kecuali bayaran tersilap, lebihan bayaran atau deposit keselamatan — merujuk e-invois asal yang telah disahkan. Kemudian catat pembetulan sekali sahaja dan rekonsiliasi akaun pelanggan, bank dan portal kepada satu peristiwa tunggal.
Kedudukan SST ialah soalan berasingan daripada urusan kertas HASiL, dan ia wajar mendapat semakan tersendiri sebelum apa-apa difailkan. Apabila pemulangan berinteraksi dengan pengiktirafan hasil, pertimbangan perakaunan berada di bawah rangka kerja pelaporan yang terpakai kepada anda, bukan di bawah contoh kerja.
3E Accounting Malaysia ialah Corporate Services Provider yang menyokong PKS tempatan dan syarikat multinasional dengan perkhidmatan pemerbadanan, setiausaha syarikat, perakaunan, cukai dan penasihat. Corporate Professional Advisors kami membantu perniagaan mereka bentuk aliran kerja pembetulan e-invois, menyelesaikan ketidakpadanan antara lejar dan MyInvois, dan mengemukakan kedudukan SST kepada pakar yang betul. Jika bayaran balik separa telah menyebabkan rekod anda bercerita secara berbeza, hubungi pasukan kami.
Perlukan semakan tambahan bagi pembetulan e-invois?
Kongsikan senario dengan pasukan kami dan kami akan menyemak dokumen, catatan lejar serta kedudukan cukai bersama anda.
Soalan Lazim
Secara amnya tidak. Sebaik 72 jam berlalu daripada pengesahan, laluan pembatalan dan penolakan telah tertutup, dan pembetulan dibuat melalui dokumen penyesuaian yang merujuk dokumen asal — lazimnya nota bayaran balik apabila wang dikembalikan. Pembetulan turut dibenarkan dalam tetingkap tersebut.
Lazimnya keluarkan nota bayaran balik apabila wang benar-benar dikembalikan kepada pelanggan; semak dahulu sama ada transaksi itu sebenarnya bayaran tersilap, lebihan bayaran atau deposit keselamatan. Gunakan nota kredit apabila invois dikurangkan tanpa wang dikembalikan, contohnya pengurangan harga yang dikekalkan sebagai kredit pelanggan. Jangan sesekali mengeluarkan kedua-dua dokumen bagi jumlah yang sama sebagai dua pengurangan berasingan.
Gunakan medan rujukan yang disediakan oleh skema yang terpakai. Di bawah struktur nota bayaran balik versi 1.1, ini merangkumi UUID e-invois asal yang telah disahkan dan nombor invois dalaman anda yang berkenaan. Semak versi skema yang disokong oleh sistem penghantar anda, dan ambil perhatian bahawa HASiL memperlakukan invois yang dikeluarkan sebelum e-invois secara berbeza.
Debit akaun pengurangan hasil, seperti pulangan jualan, dan kredit akaun piutang pelanggan. Apabila wang dibayar semula, debit akaun pelanggan dan kredit bank. Hasil dikurangkan sekali; bayaran bank mengosongkan kredit pelanggan.
Tidak. Perlakuan SST bergantung pada apa yang dibekalkan, cukai yang dicaj, sebab wang dikembalikan, dan sama ada cukai telah diisytiharkan atau dibayar. RMCD menetapkan butiran nota kredit dan meletakkan syarat ke atas penolakan cukai yang telah dibayar, jadi bahagian cukai memerlukan semakan pakarnya sendiri.
Abigail Yu
Pengarah
Abigail Yu menyelia kepimpinan eksekutif di 3E Accounting Group, menerajui operasi, penyelesaian IT, hubungan awam dan pemasaran digital untuk memacu kejayaan perniagaan. Beliau memiliki ijazah kepujian dalam Komunikasi dan Media Baru dari Universiti Kebangsaan Singapura serta amat mahir dalam pengurusan krisis, komunikasi kewangan dan komunikasi korporat.