Satu langganan perisian dari luar negara boleh menghidupkan dua jam pematuhan Malaysia yang berasingan pada hari yang sama: satu untuk cukai perkhidmatan dan satu untuk e-invois bil sendiri.
Dalam panduan ini, kita membincangkan bagaimana peraturan SST langganan SaaS luar negara di Malaysia berinteraksi dengan aliran kerja bil sendiri MyInvois. Kami merangkumi semakan cukai tiga cabang serta penutupan bulanan bagi langganan SaaS, awan dan perisian dari luar negara.
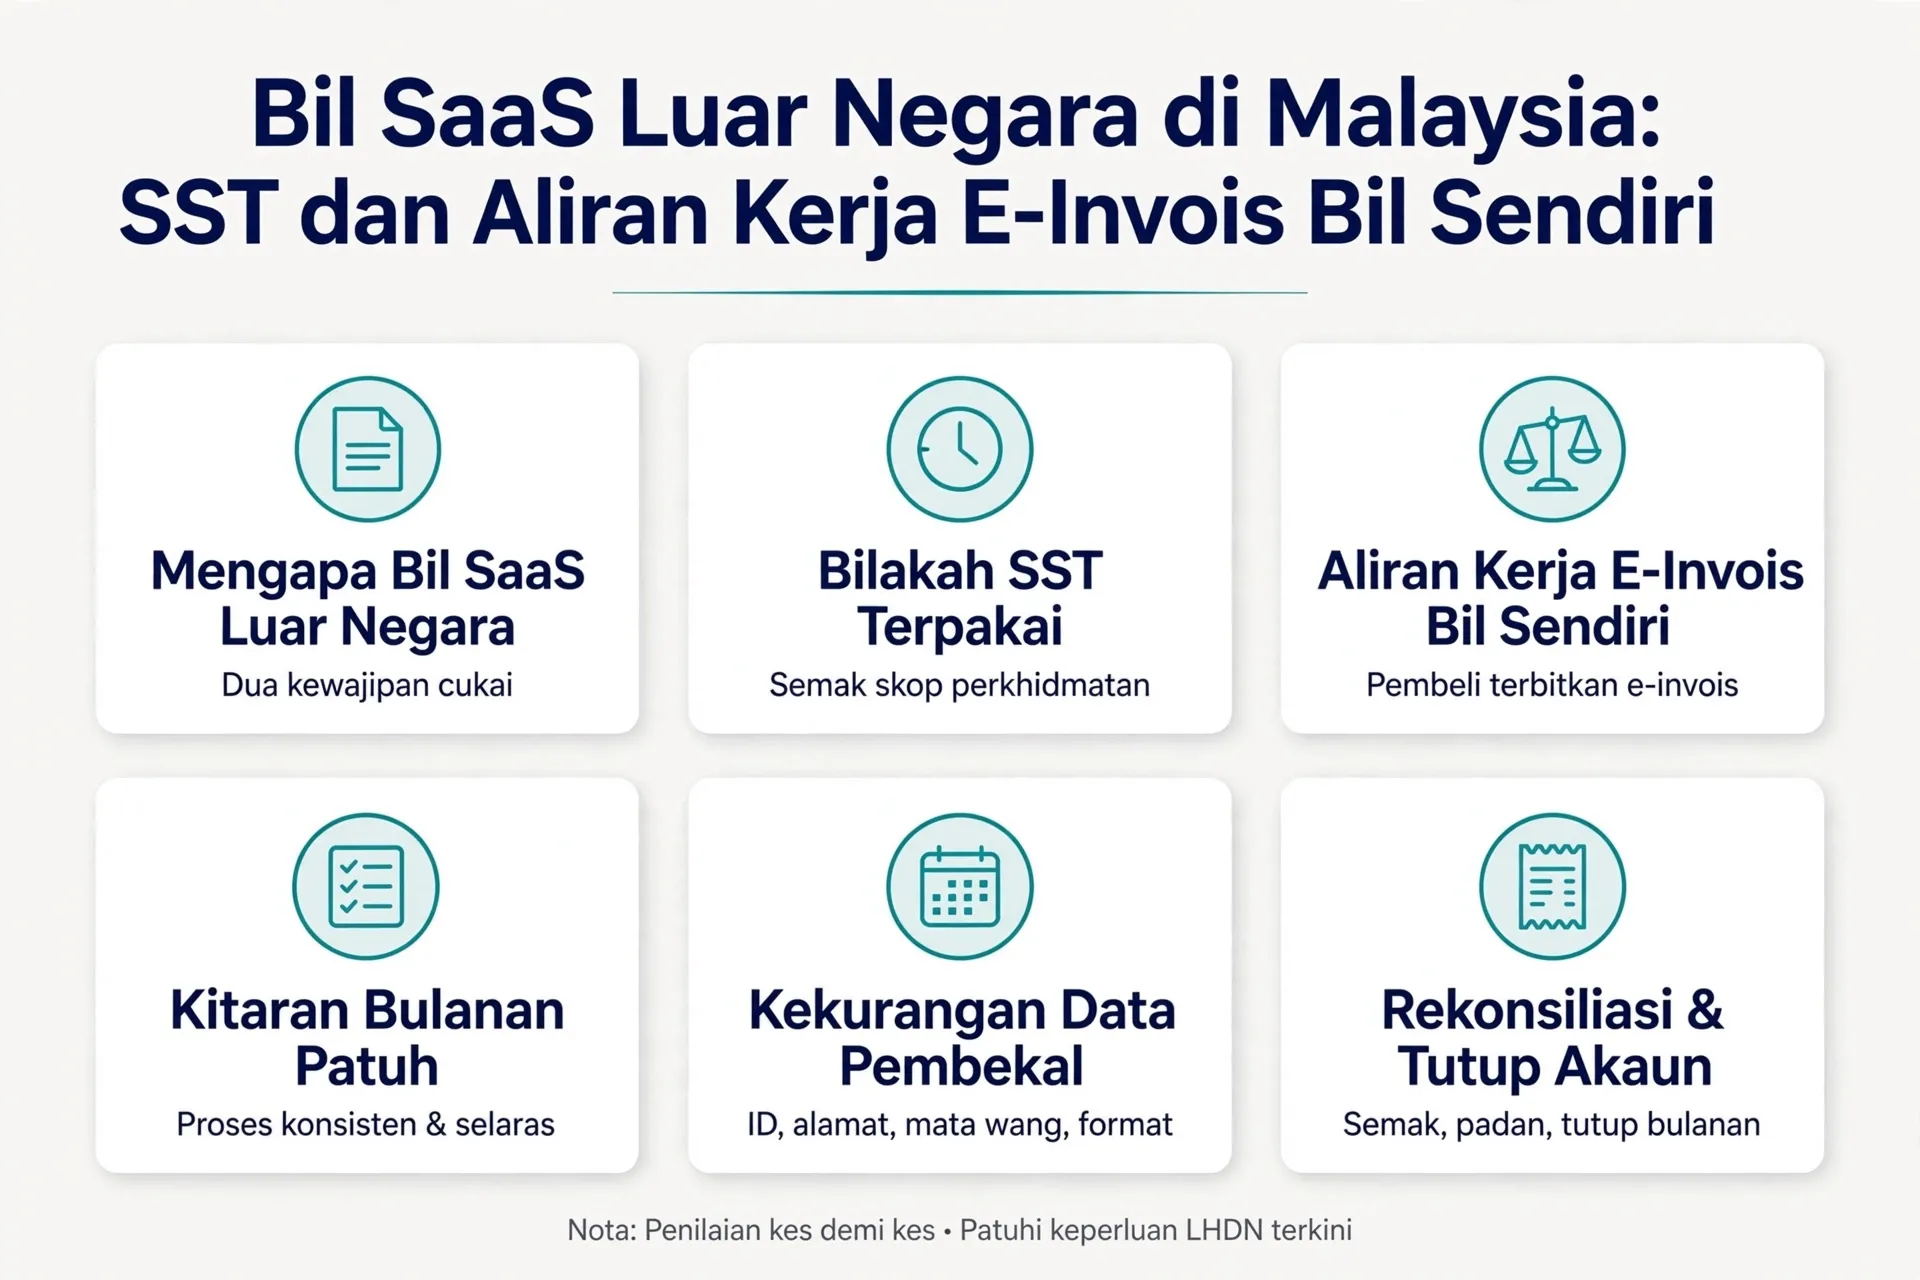
Mengapa Bil SaaS Luar Negara di Malaysia Mencetuskan Dua Kewajipan?
Satu bil berulang dari luar negara boleh mewujudkan kewajipan cukai perkhidmatan dan kewajipan e-Invois pada masa yang sama, dan kedua-duanya mengikut peraturan serta jam yang berbeza.
Kewajipan pertama berada di bawah cukai tak langsung. Apabila perniagaan di Malaysia memperoleh perkhidmatan daripada vendor luar negara, Cukai Jualan dan Perkhidmatan (SST) boleh terpakai atas asas diperakaikan oleh penerima. Peraturan perkhidmatan bercukai yang diimport ditadbir oleh Jabatan Kastam Diraja Malaysia. Cukai menjadi terhutang pada peristiwa yang terdahulu antara bayaran atau penerimaan invois bagi perkhidmatan tersebut.
Kewajipan kedua pula berkaitan dokumentasi. Lembaga Hasil Dalam Negeri (LHDN) menetapkan rangka kerja e-Invois. Pembeli yang berada dalam keperluan e-Invois mesti mengeluarkan e-invois bil sendiri bagi perkhidmatan daripada pembekal luar negara. Perkara ini terpakai apabila pembekal tidak menggunakan MyInvois. Dokumen tersebut merekodkan perbelanjaan. Keterpakaiannya masih bergantung pada fasa pelaksanaan e-Invois pembeli itu sendiri dan sebarang status pengecualian.
Kedua-dua kewajipan ini adalah berasingan. Satu bil boleh membawa cukai perkhidmatan tanpa kewajipan bil sendiri, atau sebaliknya, atau kedua-duanya serentak. Menganggapnya sebagai satu soalan tunggal adalah punca tarikh akhir terlepas. Belanja langganan selalunya merebak merentasi beberapa entiti — sama ada syarikat yang baru memulakan perniagaan di Malaysia mahupun syarikat multinasional di Malaysia — dan ini menggandakan usaha semakan. Kami membantu pelanggan mengasingkan soalan cukai daripada soalan dokumentasi supaya jam yang mana pun tidak diabaikan.
Bilakah SST Terpakai ke atas SaaS dan Perkhidmatan Awan yang Diimport?
Rawatan SST diputuskan bagi setiap perkhidmatan. Semak skop dan peraturan pengecualian semasa; jangan bergantung pada label lejar umum sahaja.
Langkah pertama ialah mengenal pasti apa yang dibeli, di mana pembekal berada dan bagaimana perkhidmatan diserahkan. Invois kemudian diperiksa untuk cukai perkhidmatan Malaysia, bidang kuasa cukai yang dinyatakan serta butiran pendaftaran pembekal. Hanya selepas itu barulah caj tersebut dikelaskan ke dalam salah satu daripada tiga cabang.
Kadar dan pencetus memerlukan perhatian yang sama. Kastam menyatakan bahawa kadar cukai perkhidmatan ialah 8% bagi perkhidmatan bercukai, kecuali kategori yang dinyatakan pada kadar lain. Namun, bagi langganan SaaS atau awan, gunakan hanya kadar yang terpakai selepas kategori perkhidmatan, tarikh kuat kuasa dan sebarang pengecualian disahkan. Pencetusnya ialah peristiwa yang terdahulu antara bayaran atau penerimaan invois. Perniagaan mesti mendokumenkan peristiwa yang berkenaan dan tidak patut menyamakan tarikh invois tercetak, tarikh e-mel diterima, tarikh rekod perakaunan dan tarikh bayaran. Ini ialah pertimbangan praktikal pasukan kami, bukan kaedah automatik; pengulas teknikal SST Malaysia perlu meluluskan analisis skop, pengecualian dan kadar bagi setiap jenis perkhidmatan.
1. Perkhidmatan Digital Luar Negara yang Sudah Dicukai oleh Pembekal
Sesetengah pembekal luar negara mendaftar dengan Kastam sebagai orang berdaftar asing dan mengenakan cukai perkhidmatan Malaysia ke atas perkhidmatan digital itu sendiri. Ujiannya ialah sama ada invois mengenal pasti cukai perkhidmatan Malaysia dan menyokong pendaftaran pembekal. Barisan cukai generik, VAT atau GST luar negara, atau alamat pembiayaan di Malaysia sahaja tidak memadai. Apabila pendaftaran boleh disokong, pembeli merekodkan invois kasar dan menyimpan invois serta bukti pendaftaran untuk semakan rawatan penerima. Ini ialah langkah semakan, bukan kesimpulan automatik bahawa tiada cukai berganda; pengulas teknikal perlu membuat kesimpulan semasa berdasarkan fakta dan sebarang syarat pengecualian.
2. Perkhidmatan Bercukai yang Diimport untuk Semakan Penerima
Apabila tiada cukai perkhidmatan Malaysia dikenakan, langganan diuji terhadap skop perkhidmatan bercukai yang diimport. Hos awan, perisian yang dibekalkan secara jarak jauh, lesen dengan sokongan, perkhidmatan data dan alat kerjasama dalam talian biasanya memerlukan semakan ini. Pengecualian khusus dan syaratnya diuji, bukan diandaikan tiada. Jika perkhidmatan bercukai, pembeli memperakaikan cukai perkhidmatan pada kadar yang terpakai pada peristiwa yang terdahulu antara bayaran atau penerimaan invois. Inilah titik isu SST perkhidmatan digital luar negara paling kerap timbul.
3. Perbelanjaan Luar Negara Biasa
Cabang ini merangkumi pembelian di luar skop cukai perkhidmatan atau disokong oleh pengecualian khusus, seperti pembelian barangan tulen atau perkhidmatan berkelayakan yang dikecualikan. Asas kesimpulan didokumenkan supaya catatan lejar boleh disokong semasa semakan. Keputusan cabang itu sendiri adalah tafsiran, bukan carian mekanikal. Ia perlu disahkan oleh pengsemak yang berkebolehan dalam cukai tak langsung Malaysia.
Senario SaaS Luar Negara dan Rawatan SST Indikatif
| Senario | Rawatan indikatif | Bukti untuk disimpan |
|---|---|---|
| Pembekal luar negara mengenakan cukai perkhidmatan Malaysia dengan pendaftaran yang boleh disokong | Pembekal telah memperakaikan cukai; sahkan sahaja, jangan perakaikan semula | Invois vendor dan bukti pendaftaran |
| Tiada cukai perkhidmatan Malaysia; perkhidmatan dalam skop bercukai dan tiada pengecualian terpakai | Penerima memperakaikan cukai perkhidmatan pada kadar yang terpakai | Analisis skop, semakan pengecualian, pengiraan tarikh pencetus |
| Perkhidmatan di luar skop cukai perkhidmatan atau diliputi pengecualian khusus | Tiada SST penerima; dokumenkan asas kesimpulan | Analisis pengecualian dan perihalan perkhidmatan |
| Invois menunjukkan VAT, GST atau cukai jualan luar negara tanpa bidang kuasa dinyatakan | Bukan cukai perkhidmatan Malaysia dengan sendirinya; semak dahulu sebelum menganggapnya demikian | Invois, kontrak dan pengesahan pengsemak |
Bagaimanakah Aliran Kerja E-Invois Bil Sendiri Beroperasi dalam MyInvois?
Apabila kewajipan terpakai, pembeli di Malaysia menyediakan dan menghantar e-invois bil sendiri apabila pembekal luar negara tidak menghantar melalui MyInvois.
Garis Panduan e-Invois LHDN dan Garis Panduan Khusus e-Invois menetapkan peraturannya. Pembeli dalam skop yang menerima perkhidmatan daripada pembekal luar negara yang tidak menghantar melalui portal MyInvois akan mengeluarkan e-invois bil sendiri. Dokumen itu menggunakan kod jenis 11 dan mengandungi data berstruktur pembekal, pembeli, mata wang, cukai dan item baris. Oleh sebab versi skema, medan wajib dan senarai kod boleh berubah, dokumentasi teknikal MyInvois semasa perlu disemak sebelum setiap kitaran penghantaran.
Dua butiran kerap terlepas pandang. Pertama, keluarkan bil sendiri selewat-lewatnya hujung bulan berikutnya selepas bulan peristiwa yang lebih awal. Peristiwa yang lebih awal ialah bayaran atau penerimaan invois pembekal asing. Dalam konteks ini, bezakan tarikh invois pembekal asing direkodkan dalam perakaunan pembeli daripada tarikh yang tercetak pada invois itu, dan simpan bukti rekod perakaunan yang menyokong tarikh digunakan. Kedua, tangani Nombor Pengenalan Cukai (TIN) pembekal seperti berikut. Gunakan TIN pembekal sendiri jika ada. Jika ia tiada atau tidak diberikan, gunakan TIN penjual asing yang ditetapkan, EI00000000030. Perlakuan ini tidak menggantikan medan pembekal lain, yang mengikut SDK dan peraturan pengesahan semasa.
Apabila cukai perkhidmatan diperakaikan penerima terpakai, amaun cukai perkhidmatan mesti dimasukkan dalam e-invois bil sendiri. Keputusan pengesahan dan rekod urus niaga berkaitan disimpan sebagai sebahagian penutupan tempoh.
Langkah 1: Rekod butir pembekal dan perkhidmatan
Sebelum bil sendiri dikeluarkan, kumpulkan nama undang-undang pembekal serta nombor pendaftaran atau pengenalan cukainya, jika ada. Kumpul juga negara, alamat penuh dan butiran hubungan. Rekodkan nombor invois, tarikh penerimaan dan bayaran, tempoh pengebilan, mata wang, amaun dan perihalan perkhidmatan yang khusus.
Langkah 2: Sediakan e-invois bil sendiri
Bina dokumen dengan kod jenis 11, perlakuan TIN yang betul, kadar pertukaran yang terpakai, pengelasan serta amaun cukai perkhidmatan jika berkenaan. Orang kedua memeriksa mata wang, tarikh dan perihalan sebelum penghantaran.
Langkah 3: Hantar dan sahkan
Hantar melalui portal MyInvois dalam tempoh tarikh akhir dan simpan Universal Unique Identifier (UUID), long ID dan status pengesahan.
Langkah 4: Simpan rekod
Simpan keputusan pengesahan, invois sumber dan rekod urus niaga berkaitan bersama-sama, supaya sebarang semakan kemudian boleh menjejak jejak daripada bil hingga penyata.
Apakah Bentuk Kitaran Bulanan yang Patuh?
Kitaran bulanan yang berdisiplin mengekalkan keselarasan antara pencetus cukai, bil sendiri dan lejar, serta meninggalkan jejak yang boleh disemak.
Aliran kerja di bawah ialah reka bentuk kawalan yang disyorkan bagi mengurus SST langganan SaaS luar negara, dan angka berikut ialah komposit hipotetikal yang dilabel jelas untuk tujuan ilustrasi — ia bukan data pelanggan.
- Invois vendor tiba di peti mel hutang niaga pusat; PDF invois, notifikasi kad dan pengesahan pelulus disimpan bersama-sama.
- Tarikh penerimaan invois, tarikh bayaran dan tempoh pengebilan direkodkan. Peristiwa yang terdahulu antara penerimaan atau bayaran memacu pencetus cukai dan tarikh akhir bil sendiri.
- Hutang direkodkan menggunakan kadar pertukaran rujukan tarikh pencetus yang didokumenkan.
- Semakan cabang SST dijalankan; jika perkhidmatan bercukai, cukai perkhidmatan diwujudkan pada kadar yang terpakai berdasarkan pencetus yang terdahulu.
- E-invois bil sendiri disediakan dengan kod jenis 11, perlakuan TIN yang betul dan amaun cukai perkhidmatan dimasukkan jika berkenaan. Orang kedua memeriksa mata wang, tarikh dan perihalan.
- Dokumen dihantar ke MyInvois sebelum hujung bulan berikutnya selepas bulan pencetus, dan keputusan pengesahan disimpan.
- Penyelesaian kad dipadankan dengan hutang, dan sebarang perbezaan kadar penyelesaian direkodkan berasingan tanpa mengubah nilai invois.
- Pada hujung bulan, rekod sokongan diikat kepada daftar langganan. Ini merangkumi invois sumber, bil sendiri, catatan lejar, penyata kad, perbezaan mata wang dan penambahan cukai perkhidmatan.
- Amaun cukai perkhidmatan mengalir ke proses penyata yang terpakai, dengan borang disahkan berdasarkan status pendaftaran syarikat.
Sebagai ilustrasi, anggapkan langganan awan bulanan USD600 diterima melalui e-mel pada 3 September dan dicaj secara automatik ke kad korporat pada 5 September. Ditukar pada kadar rujukan tarikh pencetus diandaikan RM4.23, nilai e-invois bil sendiri ialah RM2,538. Jika kad diserah pada RM2,556, perbezaan RM18 direkodkan berasingan dan bukannya ditambah pada nilai bekalan. Apabila semakan perkhidmatan diimport menyimpulkan langganan itu bercukai, amaun cukai perkhidmatan dimasukkan dalam bil sendiri dan diwujudkan untuk penyata. Sumber kadar dan tarikh penukaran patut mengikut polisi yang didokumenkan, dan Kastam menerbitkan penentuan kadar pertukaran yang boleh menyokong penukaran cukai.
Perkara Penting E-Invois Bil Sendiri bagi Perkhidmatan yang Diimport
| Perkara | Keperluan |
|---|---|
| Jenis dokumen | E-invois bil sendiri menggunakan kod jenis dokumen 11 |
| Pihak yang mengeluarkan | Pembeli di Malaysia yang mengeluarkan dokumen, bukan vendor luar negara |
| TIN pembekal | TIN pembekal jika ada; jika tiada, EI00000000030 yang ditetapkan |
| Tarikh akhir | Hujung bulan berikutnya selepas bulan peristiwa yang terdahulu antara bayaran atau penerimaan invois |
| Cukai perkhidmatan | Amaun cukai perkhidmatan dimasukkan apabila SST diperakaikan penerima terpakai |
| Rekod | Keputusan pengesahan, UUID dan long ID, bersama rekod urus niaga berkaitan |
Apakah Kekurangan Data Pembekal yang Lazim Menyebabkan Kerja Semula?
Pengecam, alamat, format tarikh, penukaran mata wang dan perihalan kabur ialah kekurangan yang biasanya menyebabkan kerja semula ke atas bil luar negara.
Dalam semakan bil langganan luar negara, pengecam, alamat, format tarikh, penukaran mata wang dan perihalan kabur ialah isu operasi yang lazim memerlukan semakan lanjut. Coraknya berbeza mengikut pembekal; senarai di bawah ialah panduan kawalan, bukan dapatan statistik atau penanda aras pelanggan.
Kekurangan biasa pada bil perisian luar negara termasuk:
- Nama perdagangan dan bukannya nama undang-undang — sahkan entiti melalui kontrak, halaman terma vendor atau daftar syarikat.
- Alamat yang hanya menunjukkan negara — minta alamat penuh atau sahkan daripada kontrak.
- Format tarikh yang kabur — rekod tarikh penerimaan invois dan bayaran sebenar, bukan tarikh tercetak sahaja.
- Tiada nombor pendaftaran atau cukai luar negara — gunakan perlakuan TIN penjual asing yang ditetapkan dan jangan sesekali mereka nombor.
- Perihalan kabur seperti Pro atau pelan bulanan — kembangkan perihalan daripada kontrak dan rekod langganan, contohnya langganan pengurusan projek berasaskan awan bagi tempoh pengebilan berkenaan.
- Baris cukai tanpa bidang kuasa dinyatakan — VAT atau GST luar negara dengan sendirinya bukan cukai perkhidmatan Malaysia.
- Pembaharuan tahunan dicaj automatik tanpa invois — bayaran memulakan kiraan masa; dapatkan sokongan komersial selepas itu.
Senarai Semak Penutupan Bulanan bagi Bil SaaS Luar Negara
| Item senarai semak | Apa yang perlu disahkan |
|---|---|
| Invois sumber | Identiti pembekal, tempoh pembiayaan, amaun, mata wang dan tarikh penerimaan |
| Bukti bayaran | Tarikh bayaran, kaedah dan amaun penyelesaian |
| Perihalan perkhidmatan | Apa yang dibekalkan, asas pengguna atau volum, serta tujuan perniagaan |
| Data pembekal | Nama undang-undang, butiran pendaftaran, negara dan alamat penuh |
| E-invois bil sendiri | Jenis dokumen, perlakuan TIN, amaun cukai dan status pengesahan |
| Keputusan SST | Kesimpulan skop, semakan pengecualian, kadar terpakai dan tarikh pencetus |
| Rekonsiliasi lejar | Bill, catatan hutang niaga, penyelesaian kad, perbezaan mata wang dan penambahan terikat |
Bagaimanakah Anda Merekonsiliasi dan Menutup Akaun Setiap Bulan?
Hujung bulan ialah tempat jejak sama ada terikat atau runtuh, jadi rekonsilikan bil, lejar, bil sendiri dan kedudukan SST secara bersama.
Aliran kerja kawalan yang disyorkan merekodkan bukti penerimaan invois dan bukti bayaran bagi setiap bil yang tiba. Semasa penutupan, ia merekonsiliasi bil pembekal, catatan hutang niaga, penyelesaian kad, e-invois bil sendiri dan penilaian cukai perkhidmatan. Daftar langganan memberi pengsemak satu tempat untuk mengikat semuanya.
Cukai perkhidmatan yang diperakaikan ke atas perkhidmatan yang diimport mengalir ke proses penyata. Kastam menerbitkan panduan perkhidmatan bercukai diimport yang berasingan untuk orang berdaftar, yang memfailkan penyata SST-02, dan untuk selain orang berdaftar, yang menggunakan SST-02A. Borang dan tarikh akhir yang betul bergantung pada sama ada pendaftaran CBP menjadikan syarikat orang berdaftar cukai perkhidmatan serta rawatan semasa urus niaga, jadi kedua-duanya disahkan sebelum pemfailan. Apabila jumlah langganan luar negara tinggi atau soalan pengecualian tidak jelas, anda boleh hubungi kami untuk semakan berstruktur bagi keseluruhan kitaran.
Kesimpulan
Bil perisian luar negara berada di persimpangan dua rezim: cukai perkhidmatan penerima ke atas perkhidmatan bercukai yang diimport dan peraturan e-invois bil sendiri LHDN. Kedudukan SST diputuskan bagi setiap perkhidmatan. Semak skop semasa, pengecualian dan kadar yang terpakai. Tarikh akhir e-invois bil sendiri dan keperluan data MyInvois pula berasingan. Tarikh akhirnya ialah hujung bulan selepas peristiwa yang terdahulu antara bayaran atau penerimaan invois asing.
Mendapatkan rentak bulanan yang betul lebih penting daripada mana-mana bil tunggal. Kawalan ini mengubah risiko pematuhan kepada rutin:
- Rekod data pembekal yang lengkap.
- Dokumenkan tarikh pencetus.
- Rekonsiliasi lejar semasa penutupan.
- Simpan rekod pengesahan bersama-sama.
3E Accounting Malaysia ialah Corporate Services Provider yang membantu perniagaan tempatan dan multinasional dengan pelaksanaan e-Invois, pematuhan SST, perakaunan dan sokongan setiausaha syarikat. Jika pasukan anda ingin mendapatkan pandangan kedua ke atas perbelanjaan langganan luar negara, hubungi kami. Kami sedia membantu kedudukan SST langganan SaaS luar negara anda di Malaysia.
Perlukan Bantuan SST SaaS Luar Negara dan Bil Sendiri?
Biar pasukan kami semak perbelanjaan langganan luar negara, kedudukan SST perkhidmatan diimport dan aliran kerja bil sendiri MyInvois anda dalam satu pelantikan berstruktur.
Soalan Lazim
Tidak secara automatik. E-invois bil sendiri diperlukan apabila pembeli di Malaysia berada dalam keperluan e-Invois, mengambil kira fasa pelaksanaannya dan sebarang status pengecualian, dan pembekal asing tidak menghantar melalui MyInvois. Syarikat di luar skop atau yang dikecualikan tidak perlu mengeluarkan bil sendiri.
Garis Panduan Khusus e-Invois LHDN memerlukan bil sendiri dikeluarkan selewat-lewatnya hujung bulan berikutnya selepas bulan peristiwa yang lebih awal antara bayaran atau penerimaan invois pembekal asing. Penerimaan invois bermaksud tarikh pembeli menerima dokumen itu, bukan tarikh yang tercetak padanya.
Gunakan TIN pembekal sendiri jika ada. Jika ia tiada atau tidak diberikan, TIN penjual asing yang ditetapkan iaitu EI00000000030 terpakai. Jangan sesekali mereka nombor, dan lengkapkan medan pembekal yang lain mengikut SDK MyInvois dan peraturan pengesahan semasa.
Tidak. Kastam menyatakan kebanyakan perkhidmatan bercukai dikenakan 8%, dengan pengecualian yang dinyatakan, tetapi rawatan yang betul bergantung pada kategori perkhidmatan, tarikh kuat kuasanya dan sebarang pengecualian. Setiap langganan memerlukan semakan skop dan pengecualian sebelum kadar yang terpakai digunakan.
Biasanya ya, jika pembeli di Malaysia berada dalam skop e-Invois dan pembekal asing tidak menghantar melalui MyInvois. Kewajipan dokumentasi dan rawatan cukai adalah soalan yang berasingan. Sahkan dahulu status orang berdaftar asing pembekal dan simpan buktinya. Jika cukai perkhidmatan diperakaikan penerima terpakai pula, amaun cukai perkhidmatan dimasukkan dalam e-invois bil sendiri.
Abigail Yu
Pengarah
Abigail Yu menyelia kepimpinan eksekutif di 3E Accounting Group, menerajui operasi, penyelesaian IT, hubungan awam dan pemasaran digital untuk memacu kejayaan perniagaan. Beliau memiliki ijazah kepujian dalam Komunikasi dan Media Baru dari Universiti Kebangsaan Singapura serta amat mahir dalam pengurusan krisis, komunikasi kewangan dan komunikasi korporat.