Apabila potongan KWSP didapati tidak mencukupi selepas hari gaji di Malaysia, majikan perlu mencari cara membetulkan kesilapan caruman KWSP dan rekod payroll yang salah serta membayar kekurangannya. Jika slip gaji bulan depan diubah secara senyap, kesilapan itu boleh mengakibatkan potongan gaji yang menyalahi undang-undang.
Dalam artikel ini, kami menerangkan cara membetulkan kekurangan caruman KWSP dalam payroll di Malaysia. Kami membahas bayaran, pembetulan rekod, dan syarat untuk memulihkan bahagian pekerja.
Apa yang Perlu Anda Semak Dahulu Selepas Kurang Potong Caruman KWSP?
Setiap pembetulan bermula dengan satu fakta statut: majikan wajib meremit kedua-dua bahagian caruman KWSP — bahagian pekerja dan bahagian majikan — apa pun yang berlaku pada tetapan payroll anda.
Menurut panduan Kumpulan Wang Simpanan Pekerja (KWSP) tentang caruman wajib, majikan wajib meremit kedua-dua bahagian caruman pekerja dan majikan, dan bayaran mesti dibuat pada atau sebelum hari ke-15 bulan selepas bulan gaji. Obligasi bayaran ini kepada KWSP adalah berbeza secara undang-undang daripada sebarang hak untuk memulihkan bahagian pekerja daripada pekerja — satu perbezaan yang menjadi asas kepada seluruh proses pembetulan caruman KWSP.
Dalam amalan pasukan kami, kurang potong biasanya berpunca daripada tiga sebab: kadar manual (rate override) yang lapuk tertinggal dalam fail induk payroll selepas perubahan kadar statut, asas gaji yang tersilap memperlakukan elaun atau bonus, atau pekerja baharu yang tertinggal daripada jadual caruman. Untuk menjelaskan mekanismenya, bayangkan seorang pekerja hipotetikal warganegara Malaysia berumur bawah 60 tahun yang memperoleh tepat RM5,000 gaji tertakluk KWSP bagi Oktober 2026, tanpa komponen gaji lain.
Dalam ilustrasi ini, tetapan kadar pekerja 9% yang lapuk dan tetapan kadar majikan 12% yang salah menghasilkan potongan RM450 dan caruman majikan RM600. Jadual caruman yang terpakai menetapkan amaun betul pada RM550 dan RM650, meninggalkan kekurangan masing-masing RM100 dan RM50. Contoh ini sengaja dibuat ringkas; kesilapan SOCSO, EIS dan PCB yang bercampur dibetulkan melalui proses masing-masing dan bukan sebahagian daripada angka-angka ini.
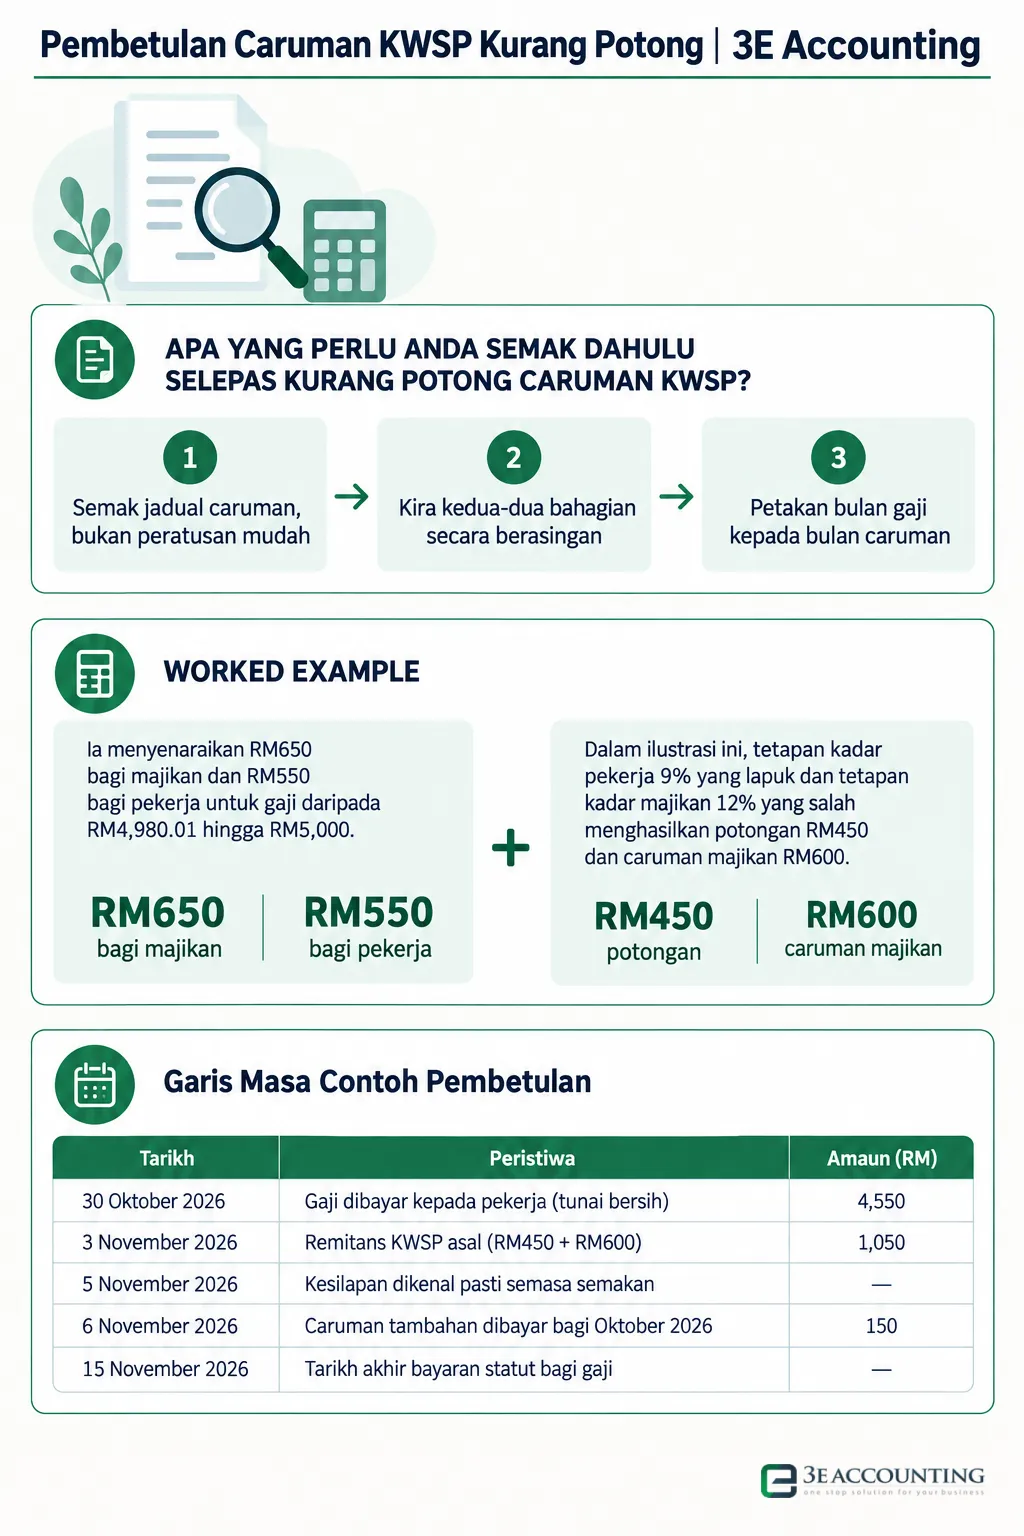
1. Semak jadual caruman, bukan peratusan mudah
Semak Jadual Ketiga KWSP bagi julat gaji dan kategori pekerja yang terpakai. Bagi pekerja hipotetikal ini, Bahagian A jadual berkuat kuasa 1 Oktober 2025 terpakai. Ia menyenaraikan RM650 bagi majikan dan RM550 bagi pekerja untuk gaji daripada RM4,980.01 hingga RM5,000. Gaji atau kategori lain boleh menghasilkan amaun berbeza. Sahkan jadual dan kategori yang terpakai ketika membuat pembetulan. KWSP membenarkan pengiraan peratusan tepat bagi gaji melebihi RM20,000, tertakluk kepada peraturan pembundaran.
2. Kira kedua-dua bahagian secara berasingan
Rekonsiliasi dua bahagian memisahkan dua soalan yang berbeza. Kekurangan RM100 pekerja adalah satu-satunya amaun yang menimbulkan soalan pemulihan. Kekurangan RM50 majikan pula adalah kos majikan sendiri dan tidak boleh dipulihkan daripada gaji.
3. Petakan bulan gaji kepada bulan caruman
Gaji Oktober 2026 sepadan dengan bulan caruman November 2026, yang perlu dibayar pada atau sebelum 15 November 2026. Tarikh itu jatuh pada hari Ahad. Menurut KWSP, apabila hari ke-15 jatuh pada hujung minggu, bayaran pada hari bekerja berikutnya tidak dikenakan caj bayaran lewat. Sahkan hari bekerja yang terpakai dengan KWSP.
Bagaimana Anda Membetulkan Rekod dan Membayar Kekurangan Caruman?
Pembetulan mengikut urutan tetap: simpan rekod asal, kira kekurangan, bayar terhadap bulan gaji asal, catat jurnal pembetulan, dan simpan bukti agihan — bukan sekadar bukti bayaran.
Pendekatan yang disyorkan ialah membetulkan rekod KWSP dahulu dan memperlakukan pemulihan daripada pekerja sebagai soalan berasingan kemudian. Keengganan pekerja untuk bekerjasama tidak menggantung obligasi caruman majikan. Anggapkan remitans hipotetikal RM1,050 dibayar pada 3 November 2026. Kesilapan ditemui pada 5 November, dan RM150 dibayar pada 6 November. Tarikh dan bayaran ini adalah andaian, bukan transaksi yang disahkan. Sahkan sebarang caj yang terpakai dengan KWSP.
Langkah 1: Simpan rekod asal
Simpan daftar payroll asal, slip gaji, penghantaran Form A dan resit bayaran sebelum mengubah apa-apa. Jika pembetulan kemudian perlu dijelaskan kepada KWSP, Jabatan Tenaga Kerja atau pengulas cukai, rekod serentak inilah yang menunjukkan apa yang dibayar dan bila ia dibayar.
Langkah 2: Rekonsiliasikan dan bayar terhadap bulan yang betul
Bagi contoh hipotetikal ini, rekonsiliasikan RM1,200 yang perlu dibayar dengan RM1,050 yang diandaikan sudah dibayar. Kekurangan yang terhasil ialah RM150. Aturkan bayaran bagi pekerja terlibat dan tempoh gaji Oktober, bukan caruman biasa bulan kemudian. Gaji Oktober sepadan dengan bulan caruman November. Sahkan laluan penghantaran, pemilihan bulan caruman dan bukti agihan dengan KWSP dan pengulas payroll. Jika portal tidak menerima pembetulan, dapatkan arahan KWSP dan jangan tulis ganti penghantaran asal. Bagi kekurangan tertunggak, aturkan bayaran dengan segera dan dapatkan penilaian KWSP tentang sebarang caj bayaran lewat dan dividen. i-Akaun menyokong penghantaran Form A, maklumat caruman dan resit bayaran.
Langkah 3: Catat jurnal pembetulan
Dalam contoh ini, liabiliti asal RM1,050 diandaikan telah dijelaskan. Jurnal pembetulan ilustratif ini mempunyai tiga baris:
- Debit perbelanjaan KWSP majikan RM50
- Debit perbelanjaan pembetulan bahagian pekerja RM100
- Kredit KWSP perlu dibayar RM150
Entri bayaran kemudian mendebit KWSP perlu dibayar dan mengkredit bank RM150. Perbelanjaan bahagian pekerja mencerminkan keputusan hipotetikal bahawa majikan menanggung kekurangan itu. Semak entri dan angka ini di bawah rangka kerja pelaporan Malaysia yang terpakai bagi entiti anda. Ini bukan arahan catatan sejagat. Ia juga tidak termasuk penyesuaian payroll dan cukai susulan, yang memerlukan semakan berasingan.
Langkah 4: Simpan bukti agihan, bukan sekadar bukti bayaran
Resit debit bank sahaja tidak membuktikan bahawa bayaran tambahan telah diagihkan kepada pekerja dan tempoh gaji yang betul. Simpan kedua-dua penghantaran, kedua-dua resit bayaran, jurnal pembetulan, penyata tambahan, serta pengesahan daripada rekod caruman pekerja bahawa caruman tambahan telah diagihkan kepada bulan caruman November 2026 bagi gaji Oktober 2026. Ini kawalan yang disyorkan, bukan bentuk bukti yang ditetapkan oleh undang-undang. Sahkan dengan KWSP bukti agihan apa yang boleh disediakannya.
Rekonsiliasi Contoh Kekurangan KWSP
| Bahagian | Amaun statut (RM) | Amaun dibayar (RM) | Kekurangan (RM) |
|---|---|---|---|
| Bahagian pekerja | 550 | 450 | 100 |
| Bahagian majikan | 650 | 600 | 50 |
| Jumlah | 1,200 | 1,050 | 150 |
Bolehkah Anda Pulihkan Kekurangan KWSP Daripada Gaji Pekerja?
Pemulihan adalah bersyarat, bukan automatik — dan dalam contoh hipotetikal, majikan memutuskan untuk menanggung kekurangan RM100 pekerja daripada mempertaruhkan potongan gaji yang menyalahi undang-undang.
Jangan potong RM100 hipotetikal daripada gaji bulan depan semata-mata kerana ia merupakan bahagian pekerja. Semak peraturan pemulihan di bawah Akta KWSP 1991 dahulu. Bagi pekerja yang dilindungi, semak juga sekatan potongan gaji di bawah Akta Kerja 1955.
1. Apa yang dibenarkan oleh Akta KWSP 1991
Seksyen 47 melarang majikan memulihkan carumannya sendiri daripada gaji atau remunerasi pekerja — kekurangan RM50 majikan sememangnya kos majikan. Seksyen 48 secara lazimnya mengikat pemulihan bahagian pekerja kepada gaji tempoh berkenaan. Pengecualiannya membenarkan pemulihan kemudian hanya dalam syarat yang ditetapkan:
- peninggalan disebabkan kesilapan yang tidak berpunca daripada kecuaian majikan
- pemulihan dalam tempoh enam bulan daripada bayaran gaji tersebut
- apa-apa syarat yang ditetapkan oleh Lembaga KWSP
Tetapan payroll yang lapuk tidak boleh automatik diklasifikasikan sebagai kesilapan tanpa kecuaian. Klasifikasinya bergantung pada fakta yang didokumenkan. Mintakan peguam menyemak syarat Lembaga dan undang-undang potongan gaji yang terpakai. Jika kelayakan diragui, dapatkan kedudukan bertulis KWSP sebelum membuat apa-apa potongan.
2. Apa yang ditambah oleh Akta Kerja 1955
Seksyen 24 Akta Kerja 1955 mengehadkan potongan daripada gaji, sambil membenarkan potongan yang diberi kuasa oleh undang-undang bertulis lain. Ia menyediakan laluan berdasarkan permintaan bertulis pekerja dan, bagi potongan tertentu, kebenaran Ketua Pengarah Buruh. Ia juga menetapkan had lazim 50% daripada gaji diperoleh dalam bulan itu ke atas jumlah potongan, tertakluk kepada pengecualian statut. Persetujuan pekerja bukan lesen umum untuk membuat sebarang potongan. Kurang potong KWSP juga bukan automatik bayaran gaji lebihan yang boleh dipulihkan. Peruntukan berasingan bagi bayaran gaji lebihan tersilap meliputi bayaran lebihan yang dibuat dalam tempoh tiga bulan sebelum terus. Peguam patut menyelesaikan interaksinya dengan Akta KWSP berdasarkan fakta. Laluan persetujuan atau kebenaran tidak boleh dianggap mengatasi sekatan pemulihan Akta KWSP.
3. Skop wilayah dan pindaan 2022
Akta Kerja (Pindaan) 2022 berkuat kuasa pada 1 Januari 2023. Pada tarikh yang sama, liputan pekerja diperluaskan melalui Perintah Kerja (Pindaan Jadual Pertama) 2022, tertakluk kepada pengecualian statut. Ia tidak memperkenalkan hak berasaskan persetujuan untuk memulihkan kekurangan KWSP yang lama. Analisis ini terpakai di Semenanjung Malaysia dan Labuan; majikan di Sabah dan Sarawak perlu menyemak perundangan buruh berasingan negeri mereka sebelum bertindak.
Garis Masa Contoh Pembetulan
| Tarikh | Peristiwa | Amaun (RM) |
|---|---|---|
| 30 Oktober 2026 | Gaji dibayar kepada pekerja (tunai bersih) | 4,550 |
| 3 November 2026 | Remitans KWSP asal (RM450 + RM600) | 1,050 |
| 5 November 2026 | Kesilapan dikenal pasti semasa semakan payroll | — |
| 6 November 2026 | Caruman tambahan dibayar bagi Oktober 2026 | 150 |
| 15 November 2026 | Tarikh akhir bayaran statut bagi gaji Oktober | — |
Bagaimana Slip Gaji dan Lejar Payroll Patut Dibetulkan?
Betulkan rekod dengan penyata tambahan yang dilabel dengan jelas dan jurnal yang telus — jangan sesekali mengimbangi kekurangan secara senyap pada gaji bulan depan.
Lejar payroll dan slip gaji mesti mencerminkan butiran contoh hipotetikal bagi Oktober 2026: caruman yang betul, amaun yang benar-benar dipotong, dan siapa yang menanggung perbezaannya. Penyata tambahan berbuat demikian tanpa menyembunyikan kesilapan, dan ia melindungi majikan sekiranya pembetulan dipersoalkan oleh KWSP, Jabatan Tenaga Kerja atau pekerja itu sendiri.
1. Apa yang patut ditunjukkan oleh penyata tambahan
Dalam ilustrasi ini, penyata merekodkan bahawa gaji tunai asal kekal RM4,550 (mengandaikan tiada potongan lain dibuat daripada gaji), caruman pekerja yang betul ialah RM550, RM450 telah dipotong, dan RM100 dibiayai oleh majikan tanpa potongan gaji selanjutnya. Penyata ini dilabel sebagai tambahan dan bersifat ilustratif — angka dan kata-katanya perlu disahkan terhadap rekod sebenar sebelum digunakan dalam kes sebenar.
2. Pengakuan bukan persetujuan
Jika pekerja menandatangani pengakuan penerimaan, tandatangan itu tidak boleh diwakili sebagai persetujuan kepada potongan atau pengecualian apa-apa hak. Sebarang pemulihan yang dicadangkan daripada gaji masa depan memerlukan semakan undang-undang berasingan terhadap Akta KWSP dan, jika berkenaan, Akta Kerja, apa pun yang ditandatangani oleh pekerja.
3. Betulkan kadar induk untuk payroll masa depan
Membetulkan kadar induk payroll menghalang kesilapan berulang, tetapi ia tidak membaiki penghantaran bulan Oktober dan tidak mewujudkan hak untuk memulihkan kekurangan Oktober. Pembetulan Oktober dan pembaikan ke hadapan adalah dua kerja yang berbeza, dan kedua-duanya mesti dilakukan.
Contoh Entri Jurnal Pembetulan
| Akaun | Debit (RM) | Kredit (RM) |
|---|---|---|
| Perbelanjaan KWSP majikan (kekurangan majikan) | 50 | |
| Perbelanjaan pembetulan bahagian pekerja | 100 | |
| KWSP tertunggak | 150 | |
| KWSP tertunggak (semasa bayaran) | 150 | |
| Bank | 150 |
Laluan Pemulihan Bahagian Pekerja dan Hadnya
| Laluan | Syarat utama | Kesimpulan untuk majikan |
|---|---|---|
| Akta KWSP 1991, seksyen 48 | Pemulihan secara lazimnya terikat dengan gaji tempoh caruman | Jangan potong daripada gaji bulan kemudian secara lalai |
| Pengecualian seksyen 48 | Kesilapan tidak berpunca daripada kecuaian majikan, dalam enam bulan, syarat yang ditetapkan Lembaga | Sahkan kelayakan dengan KWSP sebelum bertindak |
| Akta Kerja 1955, seksyen 24 | Potongan mesti memenuhi kategori dan syarat seksyen 24; sesetengahnya memerlukan permintaan bertulis pekerja, dan bagi kategori tertentu kebenaran bertulis terlebih dahulu daripada Ketua Pengarah juga diperlukan; had lazim ialah 50% daripada gaji yang diperoleh dalam bulan itu. | Persetujuan semata-mata bukan kebenaran |
| Bayaran lebihan tersilap seksyen 24 | Meliputi bayaran gaji lebihan dalam tempoh tiga bulan sebelum terus | Kurang potong KWSP bukan automatik bayaran lebihan yang boleh dipulihkan |
Bila Pembetulan Caruman KWSP dalam Payroll Perlu Dieskalasi?
Eskalasi apabila pekerja membantah pembetulan, lebih daripada satu bulan terjejas, pekerja telah meletak jawatan, atau agihan bayaran tambahan oleh KWSP tidak dapat disahkan.
Pembetulan satu bulan bagi satu pekerja yang bekerjasama lazimnya boleh ditutup dengan cepat. Pencetus eskalasi yang disyorkan termasuk:
- Pertikaian tentang kesilapan, puncanya, atau sebarang pemulihan yang dicadangkan
- Beberapa bulan atau pekerja terjejas, yang menunjukkan masalah tetapan yang sistematik
- Pekerja yang telah meletak jawatan atau sedang berhenti, di mana pemulihan menjadi jauh lebih sukar
- Pertanyaan agihan KWSP yang tidak dapat diselesaikan melalui i-Akaun
- Sebarang keputusan majikan untuk menanggung bahagian pekerja
Bahagian pekerja yang dibiayai majikan menimbulkan soalan semakan berasingan:
- Adakah ia remunerasi bercukai?
- Apakah kesannya kepada PCB dan pelaporan?
- Adakah ia boleh ditolak cukai bagi majikan?
- Adakah pelepasan KWSP atau caruman KWSP selanjutnya terjejas?
Hasilnya bergantung pada fakta, jadi dapatkan semakan cukai dan jangan andaikan satu rawatan muktamad. Semakan payroll dan cukai boleh menjawab soalan-soalan ini bersama perkhidmatan penyimpanan buku dan pemprosesan payroll bulanan. Malah syarikat multinasional di Malaysia dengan fungsi HR tersendiri turut menghadapi tetapan payroll yang lapuk selepas perubahan kadar statut, jadi risiko ini tidak terhad kepada pasukan kecil. Jika mana-mana pencetus ini terpakai, hubungi kami untuk semakan sebelum wang bergerak.
Kesimpulan
Betulkan kurang potong KWSP dengan menyemak kedua-dua bahagian terhadap jadual yang terpakai. Aturkan bayaran bagi tempoh terjejas dan sahkan agihannya. Catat jurnal pembetulan yang telus. Bayar kekurangan tertunggak dengan segera dan dapatkan penilaian KWSP tentang sebarang caj. Pemulihan daripada pekerja pula adalah soalan undang-undang berasingan yang bersifat bersyarat. Jika majikan menanggung bahagian pekerja, semak kesan cukai dan payrollnya.
Sebagai Penyedia Perkhidmatan Korporat, 3E Accounting Malaysia menyokong majikan dengan pemprosesan payroll bulanan, penghantaran statut kepada KWSP, SOCSO dan LHDN, serta penyimpanan rekod yang menjadikan pembetulan mudah dipertahankan. Jika pembetulan melibatkan pertikaian, beberapa bulan terjejas, atau semakan cukai ke atas kekurangan yang ditanggung majikan, Corporate Professional Advisors kami boleh membantu anda melakukannya dengan betul dari kali pertama.
Perlukan Bantuan Membetulkan Kesilapan Caruman KWSP?
Corporate Professional Advisors kami boleh menyemak rekod payroll anda, mengira kekurangan, dan menguruskan pembetulan serta penghantaran statut kepada KWSP bagi pihak anda.
Soalan Lazim
Tidak secara automatik. Di bawah Akta KWSP 1991, pemulihan bahagian pekerja yang tertinggal secara lazimnya terikat dengan gaji tempoh caruman, dan pengecualian untuk pemulihan kemudian adalah bersyarat — antaranya kesilapan yang tidak berpunca daripada kecuaian majikan serta tetingkap enam bulan. Persetujuan bertulis pekerja semata-mata tidak menjadikan potongan itu sah.
Majikan. KWSP menilai caj bayaran lewat dan dividen ke atas caruman tertunggak, dan amaun ini tidak sesekali boleh dipotong daripada gaji pekerja. Dapatkan penilaian daripada KWSP sendiri dan jangan menganggar sebarang angka penalti.
Tidak. Resit bayaran membuktikan wang keluar daripada akaun bank anda, bukan bahawa ia telah diagihkan kepada pekerja dan bulan gaji yang betul. Sentiasa sahkan agihan dalam rekod caruman pekerja melalui i-Akaun atau dapatkan pengesahan bertulis KWSP.
Tidak secara automatik. Akta Kerja 1955 mempunyai peruntukan berasingan bagi bayaran gaji lebihan tersilap dalam tempoh tiga bulan sebelum terus. Kurang potong KWSP tidak patut automatik dianggap sebagai bayaran lebihan yang boleh dipulihkan. Peguam patut menilai interaksinya dengan peraturan pemulihan KWSP berdasarkan fakta.
Obligasi majikan untuk membetulkan rekod KWSP berterusan tanpa mengira status pekerja, jadi kekurangan tetap perlu dikira dan dibayar. Memulihkan bahagian pekerja daripada bekas pekerja adalah jauh lebih sukar dan perlu dieskalasi untuk semakan undang-undang sebelum sebarang tuntutan dibuat.
Abigail Yu
Pengarah
Abigail Yu menyelia kepimpinan eksekutif di 3E Accounting Group, menerajui operasi, penyelesaian IT, hubungan awam dan pemasaran digital untuk memacu kejayaan perniagaan. Beliau memiliki ijazah kepujian dalam Komunikasi dan Media Baru dari Universiti Kebangsaan Singapura serta amat mahir dalam pengurusan krisis, komunikasi kewangan dan komunikasi korporat.