Bagi penjual Shopee dan Lazada, satu deposit bank boleh mencampurkan jualan dengan bayaran balik, voucher, komisen dan kos pengiklanan. Penyesuaian pembayaran marketplace pada hujung bulan menghubungkan pesanan, pergerakan penyelesaian platform dan resit bank supaya baki terima dapat dijelaskan.
Dalam panduan ini, kami terangkan bagaimana penyesuaian pembayaran platform pada hujung bulan berfungsi untuk Sdn Bhd di Malaysia. Kami membincangkan:
- kawalan yang menghubungkan pesanan, penyelesaian platform dan resit bank;
- akaun lejar yang memastikan setiap potongan kekal kelihatan;
- fail sumber yang perlu diminta;
- satu contoh pengiraan yang sepenuhnya hipotetikal; dan
- peraturan e-Invois 2026 Lembaga Hasil Dalam Negeri (LHDN), yang dikenali ramai sebagai HASiL.
Mengapa Perakaunan E-Dagang di Malaysia Tidak Membukukan Payout Bersih sebagai Jualan?
Kerana payout ialah peristiwa penyelesaian, bukan peristiwa pendapatan: sahkan jualan kasar, catat setiap potongan ke akaun tersendiri, dan biarkan baki penyelesaian marketplace menyerap perbezaan pemasaan.
Pakej hujung bulan paling kukuh apabila empat bahagian yang bergerak diikat menjadi satu cerita — satu reka bentuk kawalan yang lazim disyorkan oleh pengamal marketplace berpengalaman. Anggap struktur di bawah sebagai prosedur kawalan yang disyorkan untuk diambil, bukan amalan terdokumen yang ditarik daripada fail pelanggan mana-mana firma. Pakej itu patut menghubungkan:
- aktiviti peringkat pesanan: jualan diiktiraf, pembatalan sebelum pengiktirafan, bayaran balik dan voucher dibiayai penjual;
- pergerakan penyelesaian atau dompet (wallet) platform yang menerangkan setiap potongan;
- baki penyelesaian atau baki terima marketplace yang dikunci ke hadapan dari bulan ke bulan;
- resit bank, dipadankan dengan payout mengikut pengecam transaksi.
Mengapa tidak terus membukukan deposit bersih sebagai jualan? Deposit itu menyembunyikan perbelanjaan yang ditahan oleh platform, mencampurkan pemasaan penyelesaian dengan pemasaan pendapatan, dan menjadikan pelaporan perolehan serta margin tidak boleh dipercayai. Angka yang perlu menempuh semakan tidak boleh bertumpu pada penutupan bersih sahaja.
Struktur ini tidak bergantung pada saiz. Ia berfungsi untuk jenama rumah dengan satu kedai mahupun untuk salah satu syarikat multinasional di Malaysia yang menambah saluran marketplace tempatan. Pemilik tunggal yang baru mula memulakan perniagaan di Malaysia melaporkan secara berbeza, dan disiplin yang sama menyuburkan pulangan cukai pendapatan perseorangan. Panduan ini ditulis untuk penjual berbentuk syarikat: Sdn Bhd yang berdaftar dengan Suruhanjaya Syarikat Malaysia (SSM). Bulan yang ditutupnya bergulir ke dalam penyata kewangan berstatut dan pulangan cukai tahunan Borang e-C.
Akaun Lejar Manakah yang Patut Merakam Jualan, Yuran dan Payout Marketplace?
Satu akaun penyelesaian atau akaun terima memikul pemasaan: pendapatan barang, pulangan, diskaun, penghantaran, yuran dan pengiklanan masing-masing kekal dalam akaun berasingan, dan payout bank hanya menutup baki tersebut.
Pemetaan di bawah hanyalah titik permulaan yang dicadangkan, bukan dasar tetap. Perlakuan yang betul bagi setiap baris bergantung pada kontrak penjual anda, carta akaun anda dan kerangka pelaporan kewangan yang anda gunakan. Ramai penjual mengendalikan akaun penyelesaian atau akaun terima berasingan bagi setiap platform, dengan subakaun untuk kedai tertentu apabila volumnya menjustifikasikannya.
Voucher membawa risiko pengelasan paling besar. Voucher dibiayai penjual lazimnya mengurangkan harga transaksi anda, maka ia patut bersama diskaun dibiayai penjual. Subsidi dibiayai platform tidak semestinya mengurangkan pendapatan anda, dan sebarang tambahan yang perlu dipulangkan oleh platform mesti dijejak. Siapa membiayai setiap voucher ialah soalan terma promosi dan bukti transaksi, bukan andaian.
Penghantaran perlu penjagaan yang sama. Catat pulihan penghantaran yang menjadi hak penjual secara berasingan daripada perbelanjaan penghantaran, tertakluk pada kontrak anda dan penilaian prinsip-lawan-ejen anda. Komisen, yuran transaksi dan pengiklanan patut berada dalam akaun perbelanjaan tersendiri, dikreditkan ke akaun penyelesaian apabila platform menahannya. Jika dokumen yuran platform sudah menghasilkan akaun belum bayar, penahanan dompet menutup akaun belum bayar itu, bukan mencipta perbelanjaan kedua.
Pengiklanan perlu satu kawalan lanjut, dan ini titik reka bentuk kawalan, bukan aliran kerja platform yang universal. Pengiklanan yang ditolak daripada dompet penyelesaian berada dalam jambatan penyelesaian; pengiklanan dibiayai kad memerlukan penyesuaian pembayaran berasingan terhadap akaun kad. Sahkan bagaimana kempen anda sebenarnya dibiayai sebelum anda memetakannya.
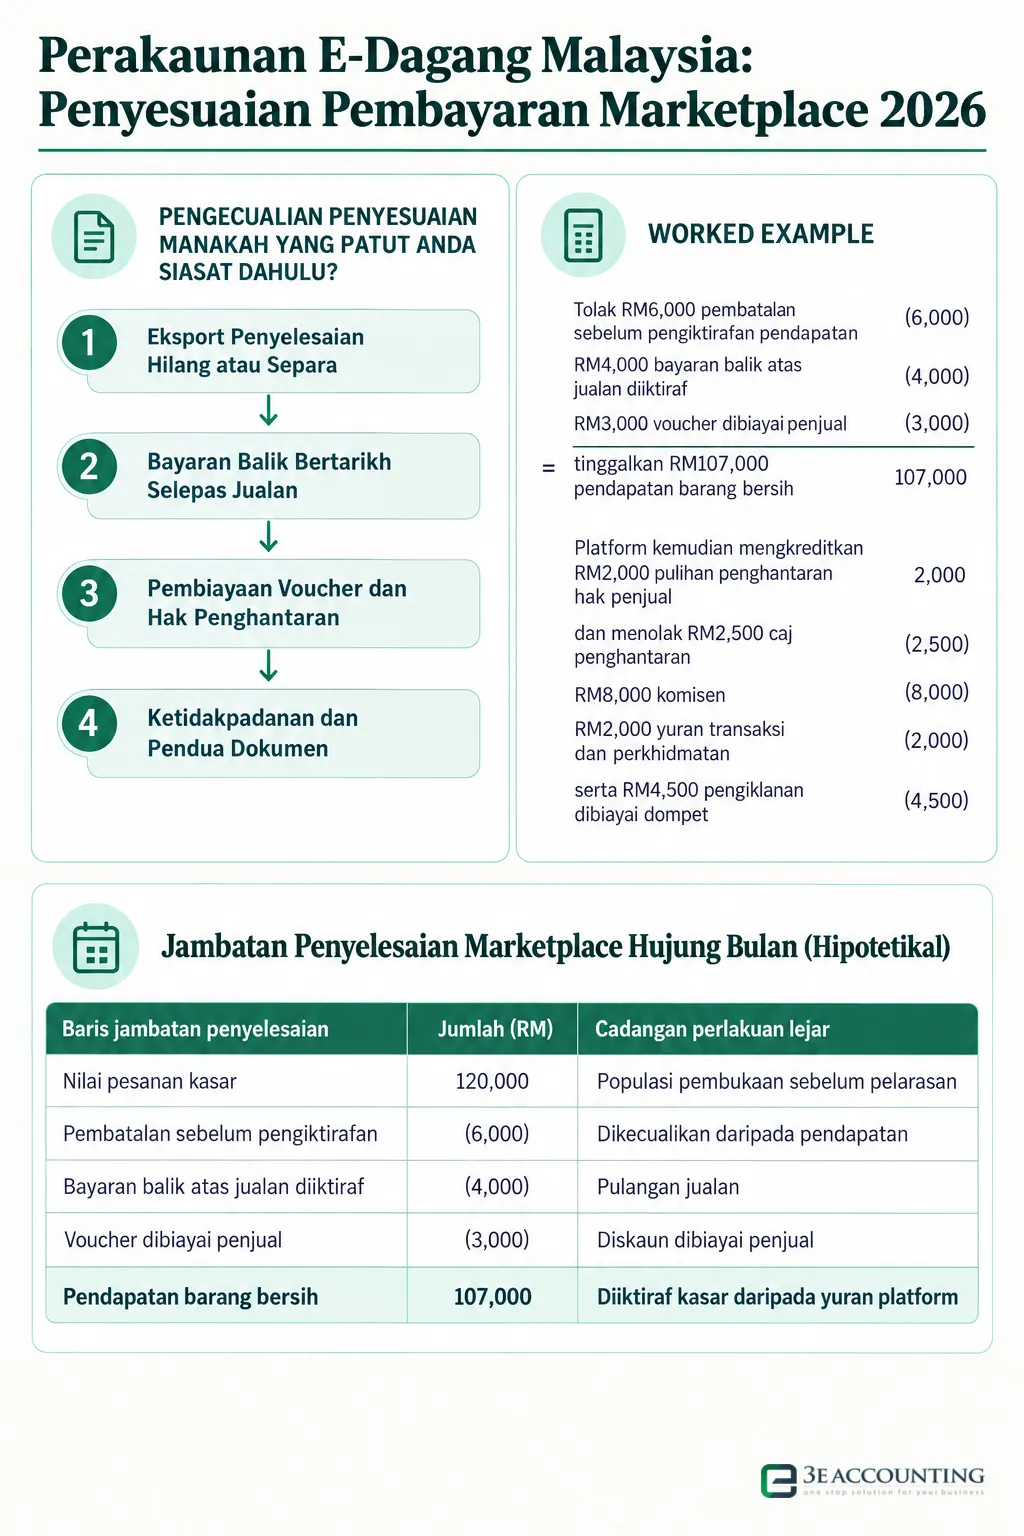
Jadual 1 menyenaraikan cadangan perlakuan baris demi baris.
Baris Penyelesaian Marketplace dan Cadangan Perlakuan Lejar
| Baris penyelesaian | Cadangan catatan lejar | Perkara yang perlu diperhatikan |
|---|---|---|
| Nilai pesanan kasar | Dr akaun penyelesaian marketplace; Cr pendapatan barang | Iktiraf apabila diperoleh menurut terma anda, bukan pada tarikh pesanan atau payout |
| Pembatalan sebelum pengiktirafan | Tiada catatan pendapatan | Keluarkan daripada populasi jualan; simpan bukti status |
| Bayaran balik atas jualan diiktiraf | Dr pulangan jualan; Cr akaun penyelesaian | Pautkan ke pesanan asal; nilaikan keperluan peruntukan awal |
| Voucher dibiayai penjual | Dr diskaun dibiayai penjual; Cr akaun penyelesaian | Semak terma promosi dan siapa membiayai voucher dahulu |
| Voucher dibiayai platform | Tiada pengurangan pendapatan automatik | Jejak sebarang tambahan yang perlu dipulangkan oleh platform |
| Pulihan penghantaran hak penjual | Dr akaun penyelesaian; Cr pulihan penghantaran | Sahkan hak menurut susunan penghantaran |
| Caj penghantaran | Dr perbelanjaan penghantaran; Cr akaun penyelesaian | Kekalkan berasingan daripada komisen jika boleh |
| Komisen dan yuran perkhidmatan | Dr perbelanjaan yuran platform; Cr akaun penyelesaian | Jika telah diinvois, tutup akaun belum bayar dan jangan catat perbelanjaan semula |
| Pengiklanan dibiayai dompet | Dr perbelanjaan pengiklanan; Cr akaun penyelesaian | Iklan dibiayai kad perlu penyesuaian pembayaran berasingan |
| Payout bank | Dr bank; Cr akaun penyelesaian | Padankan pengecam payout, bukan jumlah sahaja |
Bagaimana Anda Menyesuaikan Pesanan Marketplace dengan Payout Bank, Langkah demi Langkah?
Kumpulkan fail sumber yang lengkap dahulu, kemudian bina semula jambatan penyelesaian, padankan payout dengan bank, kunci baki akaun penyelesaian ke hadapan, dan tamatkan dengan senarai pengecualian yang beralasan.
Kesempurnaan mendahului aritmetik. Satu penyesuaian boleh berjumlah tepat dan tetap salah kerana satu eksport penyelesaian tidak diperoleh. Dalam perakaunan e-dagang di Malaysia, perekodan buku penjual dalam talian hanya sebaik eksport di sebaliknya — maka langkah di bawah bermula dengan fail dan berakhir dengan pengecualian.
Langkah 1: Minta Pakej Sumber yang Lengkap
Minta, bagi setiap kedai dan mata wang: laporan pesanan-item lengkap, lejar dompet peringkat transaksi, eksport penyelesaian atau payout, serta laporan bayaran balik, pulangan dan pembatalan. Tambahkan penyata dompet pembukaan dan penutup, penyata bank, invois pengiklanan dan laporan transaksi kempen, rekod tambahan nilai (top-up), dokumen yuran platform, e-Invois terbitan platform, serta sebarang nota kredit, debit atau bayaran balik.
Anggap ini senarai permintaan yang dicadangkan, bukan jaminan, kerana tidak semua platform menyediakan fail yang sama. Utamakan eksport CSV atau XLSX asal yang tidak disunting dengan pengecam dikekalkan sebagai teks. Kekalkan CSV bank bersama PDF penyata. Untuk e-Invois, minta data berstruktur yang telah disahkan seperti XML atau JSON. Simpan salinan mudah dibaca dan rujukan pengesahan. Simpan apa sahaja yang disediakan papan pemuka penjual, jangan dipaksa kepada satu format. Tetapkan tarikh akhir dokumen dalaman pada awal bulan, dan minta transaksi bulan berikutnya sehingga payout pertama yang meliputi baki penutup. Tangkap layar ialah bukti sokongan, bukan input lejar utama.
Langkah 2: Bina Semula Jambatan Penyelesaian
Gerakkan daripada nilai pesanan kasar kepada pergerakan penyelesaian bersih, mengelaskan setiap baris mengikut pemetaan dalam Jadual 1. Asingkan baris yang melaraskan pendapatan daripada baris yang merupakan potongan tulen, dan kekalkan pengiklanan dibiayai kad di luar jambatan.
Langkah 3: Padankan Payout dengan Bank
Ikat setiap pengecam payout dalam eksport penyelesaian kepada satu kredit dalam penyata bank. Siasat dalam kedua-dua arah: tunai diterima tanpa payout, dan payout yang tidak pernah diterima.
Langkah 4: Kunci Akaun Penyelesaian ke Hadapan
Baki pembukaan tambah pergerakan penyelesaian bersih, tolak resit bank, sama dengan baki penutup. Sokong angka penutup dengan butiran pesanan atau kumpulan penyelesaian serta tarikh penyelesaian dijangka, kemudian uji resit yang menutupnya pada bulan berikutnya.
Langkah 5: Kemas Bukti dan Eskalkan Pengecualian
Pakej bulanan patut memuatkan kunci ke hadapan akaun penyelesaian, pemadanan payout-ke-bank, ujian resit seterusnya dan senarai pengecualian berusia. Siasat setiap perbezaan yang tidak diterangkan, bermula dengan item yang lebih besar dan berulang. Materialiti menetapkan keutamaan siasatan, bukan kebenaran untuk mengabaikan yang selebihnya.
Apakah Rupa Sebulan Marketplace yang Telah Disesuaikan Sepenuhnya?
Dalam sebulan yang sepenuhnya hipotetikal, pesanan kasar RM120,000 menjadi pergerakan penyelesaian RM92,000 dan resit bank RM85,000, dengan perbezaan RM22,000 diterangkan sebagai baki terima penutup yang disokong.
Setiap angka dalam bahagian ini hipotetikal dan ilustratif sahaja. Ia bukan kes pelanggan, bukan hasil tipikal, dan bukan penyesuaian terdokumen mana-mana penjual. Ia sekadar menunjukkan bagaimana aritmetik berkelakuan apabila ketiga-tiga bahagian terikat.
Mulakan dengan nilai pesanan kasar RM120,000. Tolak RM6,000 pembatalan sebelum pengiktirafan pendapatan, RM4,000 bayaran balik atas jualan diiktiraf dan RM3,000 voucher dibiayai penjual, tinggalkan RM107,000 pendapatan barang bersih. Platform kemudian mengkreditkan RM2,000 pulihan penghantaran hak penjual dan menolak RM2,500 caj penghantaran, RM8,000 komisen, RM2,000 yuran transaksi dan perkhidmatan, serta RM4,500 pengiklanan dibiayai dompet. Angka perbelanjaan ialah jumlah invois ilustratif yang merangkumi sebarang cukai perkhidmatan tidak boleh dituntut semula yang terpakai; ia tidak mendaikan sebarang kadar berstatut.
Pergerakan penyelesaian bersih ialah RM92,000, tetapi bank tidak semestinya menerima RM92,000 pada bulan itu. Dengan baki terima marketplace pembukaan RM15,000 dan RM22,000 belum diterima pada hujung bulan, resit bank ialah RM85,000: RM15,000 tambah RM92,000, tolak RM22,000. Sokong baki penutup RM22,000 dengan butiran pesanan atau kumpulan penyelesaian, tarikh penyelesaian dijangka dan resit seterusnya. Resit pada bulan berikutnya menutup baki terima; ia bukan jualan bulan berikutnya.
Satu pertimbangan yang patut dinyatakan jelas: pemotongan (cutoff) pendapatan dan kos bergantung pada terma anda dan kerangka perakaunan yang anda gunakan. Bagi penjual barangan mudah, bukti penghantaran atau penerimaan pelanggan lazimnya lebih relevan berbanding pesanan dibayar-tetapi-belum-dipenuhi — itu satu tafsiran, bukan peraturan universal.
Jambatan Penyelesaian Marketplace Hujung Bulan (Hipotetikal)
| Baris jambatan penyelesaian | Jumlah (RM) | Cadangan perlakuan lejar |
|---|---|---|
| Nilai pesanan kasar | 120,000 | Populasi pembukaan sebelum pelarasan |
| Pembatalan sebelum pengiktirafan | (6,000) | Dikecualikan daripada pendapatan |
| Bayaran balik atas jualan diiktiraf | (4,000) | Pulangan jualan |
| Voucher dibiayai penjual | (3,000) | Diskaun dibiayai penjual |
| Pendapatan barang bersih | 107,000 | Diiktiraf kasar daripada yuran platform |
| Pulihan penghantaran hak penjual | 2,000 | Dikreditkan ke pulihan penghantaran |
| Caj penghantaran | (2,500) | Perbelanjaan penghantaran |
| Komisen | (8,000) | Perbelanjaan yuran platform |
| Yuran transaksi dan perkhidmatan | (2,000) | Perbelanjaan yuran platform |
| Pengiklanan dibiayai dompet | (4,500) | Perbelanjaan pengiklanan |
| Pergerakan penyelesaian bersih | 92,000 | Pergerakan melalui akaun penyelesaian |
Kunci Ke Hadapan Akaun Terima Marketplace (Ilustratif)
| Kunci ke hadapan akaun penyelesaian | Jumlah (RM) |
|---|---|
| Baki terima marketplace pembukaan | 15,000 |
| Tambah: pergerakan penyelesaian bersih | 92,000 |
| Tolak: resit bank | (85,000) |
| Baki terima marketplace penutup | 22,000 |
Bagaimanakah e-Invois Penjual Marketplace Sesuai dalam Penyesuaian Hujung Bulan?
HASiL memberi platform dua peranan dokumen berasingan: e-Invois bil sendiri (self-billed) yang meliputi jualan peniaga melalui platform, dan e-Invois platform sendiri bagi caj yang dikenakan ke atas peniaga. Kedua-dua dokumen tidak sama dengan payout bank bersih.
Peraturan dahulu, kerana ia berubah mengikut versi. Seperti disemak pada 21 Oktober 2026, panduan di halaman e-Invois HASiL menyenaraikan Garis Panduan e-Invois Versi 4.8 bersama Garis Panduan Spesifik e-Invois Versi 4.9, yang diterbitkan pada 7 September 2026 dan menggantikan Garis Panduan Khusus Versi 4.8. Semak semula garis panduan semasa dan dokumentasi platform anda sendiri sebelum bergantung pada mana-mana aliran kerja yang dinyatakan di sini.
Di bawah aturan platform e-dagang dalam Garis Panduan Khusus (seksyen 14.5.2 hingga 14.5.5), platform mesti mengeluarkan e-Invois bil sendiri (self-billed e-Invoice) kepada peniaga atau pembekal perkhidmatan bagi transaksi yang dimuktamadkan di atas platform tersebut. Peniaga atau pembekal perkhidmatan ialah pembekal; platform memikul peranan pembeli untuk tujuan bil sendiri. Garis panduan itu juga menyatakan bahawa e-Invois bil sendiri tidak dengan sendirinya mengubah sifat komersial atau liabiliti transaksi. Ini pernyataan kawal selia e-Invois. Ia bukan kesimpulan tentang:
- pengiktirafan pendapatan;
- status prinsip-lawan-ejen;
- cukai perkhidmatan; atau
- liabiliti kontraktual.
Caj platform ialah aliran berasingan. Garis Panduan Khusus membezakan dokumen bil sendiri yang diterbitkan kepada peniaga (seksyen 14.5) daripada e-Invois platform sendiri bagi caj yang dikenakan ke atas peniaga (seksyen 14.6). Komisen dan pengiklanan maka lazimnya disokong oleh e-Invois terbitan pembekal platform, bukan dokumen bil sendiri. Sahkan entiti undang-undang pengeluar, jenis dokumen dan liputan dalam akaun penjual anda sendiri.
Dokumen menghadap pembeli mengikut agihan tersendiri. Bagi jualan platform, aturan itu membenarkan penyedia platform e-dagang memikul peranan pembekal untuk memudahkan e-Invois apabila pembeli memintanya, atau mengeluarkan resit apabila tiada permintaan (seksyen 14.4.2). Peniaga tidak patut menduplikasi pendapatan itu dengan mengeluarkan e-Invois lain bagi transaksi platform yang sama. Penjual tetap merakam jualan asasnya, diskaun, pulangan dan yuran, dengan dokumen dipautkan. Jualan laman web terus dan lain-lain di luar platform perlu penilaian tersendiri menurut tarikh pelaksanaan, status pengecualian dan peraturan transaksi anda; berjual melalui marketplace tidak menyelesaikan mana-mana satu daripadanya.
Dalam pakej, sesuaikan dokumen bil sendiri kepada transaksi peniaga dan pelarasan yang diliputinya — jangan kepada payout bank. Dokumen jualan bil sendiri mahupun e-Invois yuran platform tidak patut diandaikan sama dengan deposit bersih. Semak bahawa nama berdaftar syarikat anda, nombor pendaftaran dan nombor pengenalan cukai (TIN) adalah betul pada dokumen.
Pelarasan mempunyai logik dokumen tersendiri. Dokumentasi MyInvois Malaysia mentakrifkan nota bayaran balik bil sendiri sebagai mengesahkan pemulangan pembayaran pembeli. Ia mentakrifkan nota kredit bil sendiri sebagai mengurangkan nilai e-Invois terdahulu; pengurangan itu tidak melibatkan pemulangan wang kepada pembeli. Kedua-duanya tidak boleh ditukar ganti: padankan dokumen pelarasan kepada jenis dokumen asal dan aliran bayaran balik sebenar, dan jangan dibuat kesimpulan daripada pergerakan dompet sahaja.
Akhir sekali, jangan andaikan papan pemuka serupa. Setiap platform marketplace melaksanakan pengeluaran, format muat turun dan aliran kerja pelarasan secara berbeza, dan skrin khusus platform tidak disemak untuk artikel ini. Sahkan pengeluar, jenis dokumen dan liputan dalam pusat penjual anda sendiri sebelum hujung bulan.
Pengecualian Penyesuaian Manakah yang Patut Anda Siasat Dahulu?
Kesempurnaan dahulu: corak masalah berulang ialah eksport hilang, bayaran balik dibukukan pada bulan salah, pembiayaan voucher tersalah kelas, serta ketidakpadanan atau pendua dokumen.
Corak di bawah ialah tempat pengamal berpengalaman melihat dahulu. Kesemuanya tidak memerlukan perisian khas — hanya disiplin menyemak liputan sebelum jumlah, dan mengekalkan setiap perbezaan dalam senarai berusia sehingga selesai.
Baki yang dilabelkan sebagai pemasaan patut mendapat ujian tersendiri. Asingkan jumlah belum selesai, baki sedia untuk dikeluarkan, payout dalam perjalanan, serta simpanan atau pertikaian sebenar. Setiap satu memerlukan bukti, dan baki lama tidak patut memakai label pemasaan selama-lamanya. Apabila jejak itu benar-benar hilang, eskalkan awal: pembekal perkhidmatan korporat anda boleh mengejar platform, atau anda boleh menghubungi pasukan kami melalui halaman hubungi kami.
1. Eksport Penyelesaian Hilang atau Separa
Bandingkan baki dompet pembukaan dan penutup, liputan eksport serta pengecam payout dengan bank. Dapatkan fail yang hilang atau sejarah transaksi penuh platform sebelum penandatanganan. Helaian hamparan yang seimbang tidak membuktikan apa-apa jika seminggu penyelesaian tidak ada.
2. Bayaran Balik Bertarikh Selepas Jualan
Pautkan setiap pelarasan kepada pesanan asalnya. Bezakan pulangan yang benar-benar kemudian daripada bukti bahawa obligasi telah wujud pada tarikh pelaporan terdahulu. Nilaikan sebarang peruntukan atau pembetulan tempoh terdahulu menurut kerangka anda; jangan buka semula bulan jualan secara automatik, dan jangan belanjakan semua dalam bulan payout secara buta.
3. Pembiayaan Voucher dan Hak Penghantaran
Asingkan diskaun dibiayai penjual daripada subsidi dibiayai platform dan jejak sebarang tambahan yang berhak diterima. Jangan catat setiap promosi sebagai pengiklanan. Sebelum menerima pengelasan, sahkan siapa membiayai setiap voucher dan siapa berhak atas setiap jumlah penghantaran.
4. Ketidakpadanan dan Pendua Dokumen
Bagi ketidakpadanan e-Invois, bandingkan transaksi yang diliputi dengan lejar pesanan, bukan payout bank. Bagi ketidakpadanan invois yuran, sesuaikan caj bercukai, cukai perkhidmatan, kredit dan potongan dompet. Hantar ralat dokumen kembali kepada platform melalui proses pembetulannya, dan jangan tulis ganti dokumen yang telah disahkan semata-mata untuk memaksa persetujuan. Kawal eksport pendua dengan pengecam transaksi, dan semak pengiklanan dibiayai kad terhadap akaun kad bagi mengelakkan catatan berganda.
Kesimpulan
Penyesuaian pembayaran marketplace ialah satu kawalan, bukan kerja buku yang remeh. Jualan kasar, potongan, dokumen e-Invois dan resit bank mesti terikat kepada satu set transaksi asas yang sama setiap bulan. Mulakan dengan fail sumber yang lengkap, petakan setiap baris penyelesaian ke akaunnya sendiri, dan biarkan baki penyelesaian menyerap — serta menerangkan — pemasaan itu.
Lapisan e-Invois menambah disiplin dokumen di atasnya, dan peraturannya sentiasa bergerak: Garis Panduan Khusus HASiL berada pada Versi 4.9 pada 21 Oktober 2026, jadi semak semula sebelum setiap penutupan.
3E Accounting Malaysia ialah Pembekal Perkhidmatan Korporat berpangkalan di Malaysia yang membantu penjual tempatan dan antarabangsa. Ia membantu menstrukturkan akaun penyelesaian, menjalankan penyesuaian hujung bulan dan menyelaraskan dokumentasi e-Invois. Rangkaian 3E Accounting International menyokong kerja ini merentasi lebih 110 negara. Apabila perakaunan e-dagang Malaysia mula menekan penutupan bulanan anda, pasukan kami boleh membina proses yang membesar bersama kedai anda.
Sediakan Buku Marketplace Anda Sebelum Payout Berikutnya
Kami boleh menyediakan akaun penyelesaian, menjalankan penyesuaian bulanan dan memastikan dokumen e-Invois HASiL anda sejajar dengan lejar pesanan.
Soalan Lazim
Tidak. Payout ialah jumlah penyelesaian, bukan pendapatan. Iktiraf pendapatan barang kasar, catat setiap potongan ke akaunnya tersendiri, dan biarkan baki penyelesaian marketplace menyerap perbezaan pemasaan. Catatan bank menutup baki terima; ia tidak mencipta jualan.
Di bawah aturan platform e-dagang HASiL (Garis Panduan Khusus Versi 4.9, disemak 21 Oktober 2026), platform memudahkan dokumen menghadap pembeli dan boleh mengeluarkan e-Invois bil sendiri kepada peniaga bagi transaksi platform. Caj ke atas peniaga pula muncul dalam e-Invois platform sendiri. Sahkan pengeluar, jenis dokumen dan liputan dalam akaun penjual anda.
Pautkan pelarasan itu kepada pesanan asalnya. Bezakan pulangan yang benar-benar kemudian daripada bukti bahawa obligasi telah wujud pada tarikh pelaporan terdahulu, kemudian nilaikan sebarang peruntukan atau pembetulan tempoh terdahulu menurut kerangka anda. Jangan belanjakan semua secara automatik dalam bulan payout.
Biasanya ya, apabila penjual membiayai voucher itu: ia lazimnya mengurangkan harga transaksi. Subsidi dibiayai platform tidak semestinya mengurangkan pendapatan anda, dan sebarang tambahan yang berhak patut dijejak. Pengelasan bergantung pada terma promosi dan bukti transaksi.
Senarai praktikal: laporan pesanan-item, lejar dompet peringkat transaksi, eksport penyelesaian atau payout, laporan bayaran balik dan pembatalan, penyata bank, invois pengiklanan, dokumen yuran platform serta e-Invois terbitan platform beserta nota pelarasan. Utamakan eksport CSV atau XLSX asal dan data e-Invois berstruktur yang telah disahkan apabila tersedia.
Abigail Yu
Pengarah
Abigail Yu menyelia kepimpinan eksekutif di 3E Accounting Group, menerajui operasi, penyelesaian IT, hubungan awam dan pemasaran digital untuk memacu kejayaan perniagaan. Beliau memiliki ijazah kepujian dalam Komunikasi dan Media Baru dari Universiti Kebangsaan Singapura serta amat mahir dalam pengurusan krisis, komunikasi kewangan dan komunikasi korporat.