一笔海外软件订阅账单,可能在同一天启动两项独立的马来西亚合规时钟:一项关乎服务税,另一项关乎自开电子发票。
在本指南中,我们讨论马来西亚海外SaaS账单SST规则如何与MyInvois自开票流程相互衔接,涵盖三分支税务审查,以及海外SaaS、云端与软件订阅的月度结账安排。
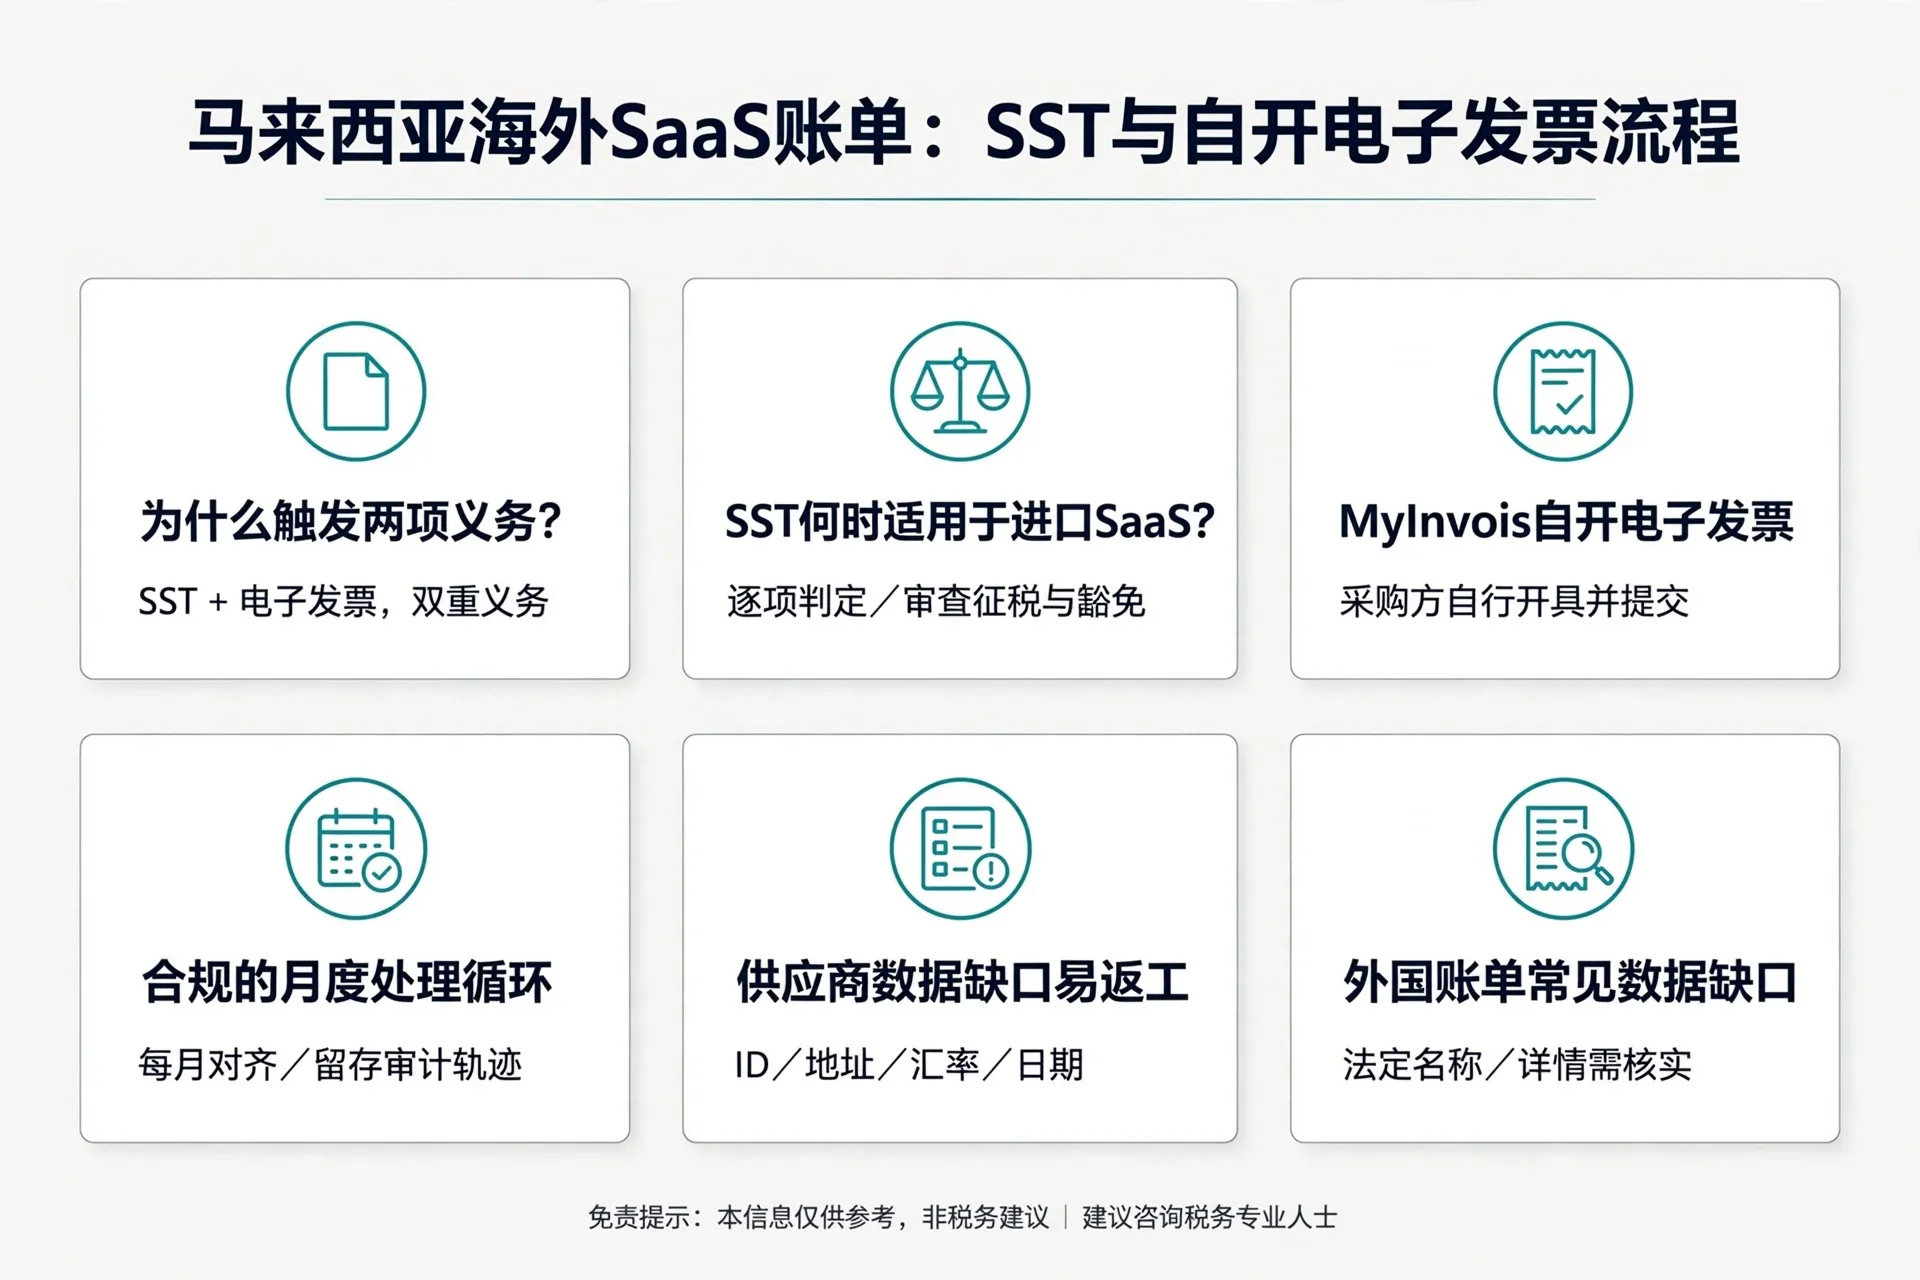
为什么马来西亚的海外SaaS账单会触发两项义务?
一笔定期海外账单可能同时产生服务税义务和电子发票义务,而两者遵循不同的规则与时限。
第一项义务来自间接税。当马来西亚企业向海外供应商采购服务时,销售与服务税(Sales and Service Tax,简称SST)可能以由接收方申报的方式适用。进口应税服务的规则由马来西亚皇家关税局管理。税款在支付或收到服务发票两者中较早发生时即到期。
第二项义务来自单据合规。马来西亚内陆税收局(Inland Revenue Board of Malaysia,简称IRBM)制定了电子发票框架。已纳入电子发票要求的采购方,就海外供应商提供的服务必须开具自开电子发票(self-billed e-Invoice)。这适用于供应商未使用MyInvois的情形。该单据用于记录相关开支。是否适用仍取决于采购方自身的电子发票实施阶段及任何豁免状态。
这两项义务相互独立。一笔账单可能涉及服务税却无需自开票,也可能相反,或两者同时存在。把两者当成同一个问题处理,正是错过期限的常见原因。对于在马来西亚的跨国公司而言,订阅开支往往分散在多个实体,审查工作量因此成倍增加。我们协助客户把税务问题与单据问题分开处理,确保两个时限都不会被忽略。
SST何时适用于进口SaaS与云服务?
SST的处理必须逐项服务判断。应审查现行征税范围与豁免规则,切勿仅凭总账科目标签下结论。
第一步是确认购买了什么、供应商属于哪个国家,以及服务如何交付。随后检查发票上是否注明马来西亚服务税、所标示的税源地以及供应商的注册资料。只有在完成这些步骤后,该笔开支才归入以下三个分支之一。
税率与触发时点同样需要谨慎。关税局指出,大多数应税服务按8%征税,但设有明确的例外。正确税率取决于服务类别、生效日期及任何豁免。触发时点为支付或收到发票中较早发生者。企业必须记录相关事件,不应假设发票上打印的日期、邮件收到日期与付款日期一致。
1. 供应商已代为征税的外国数字服务
部分海外供应商向关税局注册为外国注册人,自行就数字服务征收马来西亚服务税。判断标准是发票是否注明马来西亚服务税,并能支持供应商的注册身份。仅有一行笼统的税项、外国VAT或GST,或仅有一个马来西亚账单地址,都不足以定性。外国注册人就数字服务征税与进口应税服务属于不同制度;企业向境外服务商取得服务时,是否须按进口应税服务自行申报,应按适用范围及豁免逐项确定,不能仅因供应商注册身份或账单所列税额而免除。不应就每一笔账单直接得出不会双重征税的结论——有关立场须结合事实及豁免条件予以确认。
2. 需由接收方审查的进口应税服务
若发票未征收马来西亚服务税,则须对照进口应税服务的范围测试该订阅服务。云端托管、远程交付的软件、附带支持的许可证、数据服务及在线协作工具通常需要经过此项审查。特定的豁免及其条件须逐一测试,而非想当然地排除。若服务属于应税服务,采购方在支付或收到发票中较早发生时,按适用税率申报服务税。
3. 普通海外开支
此分支涵盖不在服务税范围内或受特定豁免支持的采购,例如真实的货物采购或符合条件的豁免服务。相关结论依据须记录在案,使账簿分录经得起复核。分支判断本身属于专业判断而非机械查询,应由具备马来西亚间接税能力的复核人签署确认。
海外SaaS情形与SST处理指引
| 情形 | 处理指引 | 需留存的凭证 |
|---|---|---|
| 海外供应商就马来西亚服务税征税且注册身份可信 | 该税已由供应商申报;核实即可,无需重复申报 | 供应商发票与注册凭证 |
| 未征收马来西亚服务税;服务属于应税范围且无豁免 | 由接收方按适用税率申报服务税 | 范围分析、豁免审查、触发日期计算 |
| 服务不在服务税范围内或受特定豁免涵盖 | 接收方无需申报SST;记录结论依据 | 豁免分析与服务描述 |
| 发票显示外国VAT、GST或销售税,未注明税源地 | 其本身并非马来西亚服务税;先审查再定性 | 发票、合同与审查人签署 |
MyInvois中的自开电子发票流程如何运作?
在义务适用的情况下,由马来西亚采购方编制并提交自开电子发票——海外供应商无需也不应代为开具。
IRBM的《电子发票指南》与《电子发票特定指南》制定了相关规则。已纳入电子发票范围的采购方,如从通过MyInvois门户以外渠道提供服务的外国供应商处取得服务,须开具自开电子发票。该单据使用文件类型代码11,并载有结构化的供应商、采购方、币种、税项及明细数据。由于数据架构版本、必填字段和代码表会发生变化,每个提交周期前应查阅MyInvois最新的技术文档。
两个细节最容易让团队出错。第一,自开票须在较早事件所在月份的次月月底前开具。较早事件指支付或收到外国供应商发票。就进口应税服务而言,收到发票指采购方在其会计系统中记录该发票的日期,而非发票上打印的日期;应同时留存会计系统记录及支持收到事实的邮件或门户下载凭证。第二,供应商税务识别号(Tax Identification Number,简称TIN)的处理方式如下:有供应商自身TIN则使用之;若无法取得或供应商未提供,则使用规定的外国卖家TIN即EI00000000030。该处理方式不取代其他供应商字段,后者须遵循现行SDK及验证规则。
若适用由接收方申报的服务税,服务税金额必须包含在自开电子发票中。验证结果及相关交易记录将作为期末结账的一部分留存。
步骤1:采集供应商与服务数据
开具自开票之前,先收集供应商的法定名称及可取得的注册号或税务识别号,同时收集国家、完整地址及联系方式。记录发票号码、收到与付款日期、账单期间、币种、金额及具体的服务描述。
步骤2:编制自开电子发票
以文件类型代码11编制单据,正确处理TIN、适用汇率、分类代码,以及适用时的服务税金额。提交前由第二人核对币种、日期与描述。
步骤3:提交与验证
在期限内向MyInvois提交,并留存通用唯一识别码(UUID)、long ID及验证状态。
步骤4:留存记录
把验证结果、原始发票及相关交易记录一并保存,使后续任何审查都能从账单一路追溯到申报表。
合规的月度处理循环是什么样的?
有纪律的月度循环能让税务触发时点、自开票与账簿保持一致,并留下可供审查的完整轨迹。
以下流程属于建议的管控设计,其后所列数字为明确标注的假设性示例,仅作说明之用,并非客户数据。
- 供应商发票送达集中的应付账款邮箱;发票PDF、扣卡通知与审批人的核准一并保存。
- 记录外国供应商发票在会计系统中的记录日期、付款日期与账单期间,并保留邮件或门户下载记录等收到凭证。会计系统中的记录日期与付款日期中较早者,同时决定税务触发点与自开票期限。
- 应付账款按已记录的触发日参考汇率入账。
- 进行SST分支审查;若服务属于应税服务,按适用税率在较早触发点上计提服务税。
- 以文件类型代码11编制自开电子发票,正确处理TIN并在适用时包含服务税金额。由第二人核对币种、日期与描述。
- 在触发月份的次月月底前向MyInvois提交单据,并留存验证结果。
- 将刷卡结算与应付账款勾稽,任何结算汇率差额单独入账,不改动发票金额。
- 月底时,把佐证记录与订阅登记册相互勾稽,包括原始发票、自开票、账簿分录、刷卡账单、汇兑差异与服务税应计。
- 服务税金额流入适用的申报流程,表格根据公司的注册状态确认。
举例说明:假设某月度云端订阅账单为USD600,于9月3日经邮件收到并于当日记录入会计系统,并在9月5日自动从公司卡扣款。按假设的触发日参考汇率RM4.23折算,自开电子发票金额为RM2,538。若公司卡结算额为RM2,556,则RM18的差额应单独入账,而非计入供应价值。若进口服务审查认定该订阅属于应税服务,服务税金额须包含在自开票中并应计入申报。汇率来源与折算日期应遵循已记录的政策;关税局会发布汇率决定,可为税务折算提供依据。
进口服务自开电子发票要点
| 项目 | 要求 |
|---|---|
| 单据类型 | 使用文件类型代码11的自开电子发票 |
| 开具方 | 由马来西亚采购方开具,而非海外供应商 |
| 供应商TIN | 有供应商自身TIN则使用之;否则使用规定的EI00000000030 |
| 期限 | 在支付或收到发票两者中较早者的次月月底前开具 |
| 服务税 | 适用接收方申报SST时,须包含服务税金额 |
| 记录 | 验证结果、UUID与long ID,以及相关交易记录 |
哪些供应商数据缺口最容易造成返工?
识别号码、地址、日期格式、汇率折算与含糊描述,是海外账单返工最常见的来源。
在3E会计公司团队处理海外订阅账单的日常工作中,反复出现的问题点相当一致,尽管每家供应商的发票格式各不相同。
外国软件账单上常见的数据缺口有哪些?
- 以商号代替法定名称——依据合同、供应商条款页面或公司注册记录核实实体。
- 地址只写国家——要求提供完整地址,或从合同中核实。
- 含糊的日期格式——记录发票在会计系统中的记录日期及付款日期,并保留收到凭证,而非仅看打印日期。
- 缺少外国注册号或税号——采用规定的外国卖家TIN处理方式,切勿虚构号码。
- 诸如Pro或月度计划等含糊描述——依据合同与订阅记录补充说明,例如云端托管项目管理订阅,20用户。
- 未注明税源地的税项——外国VAT或GST本身并不等同于马来西亚服务税。
- 年度续订自动扣款但无发票——付款即启动计时;商业凭证可事后补齐。
海外SaaS账单月度结账核对清单
| 核对项目 | 需确认的内容 |
|---|---|
| 原始发票 | 供应商身份、账单期间、金额、币种与收到日期 |
| 付款凭证 | 付款日期、方式与结算金额 |
| 服务描述 | 所供应内容、用户数或用量基础及商业用途 |
| 供应商数据 | 法定名称、注册资料、国家与完整地址 |
| 自开电子发票 | 文件类型、TIN处理、税额与验证状态 |
| SST决定 | 范围结论、豁免审查、适用税率与触发日期 |
| 账簿对账 | 账单、应付账款分录、刷卡结算、汇兑差异与应计税额相互勾稽 |
如何进行月度对账与结账?
月度结账是整条轨迹能否对上的关键环节,因此应把供应商账单、账簿、自开票与SST状况一并核对。
建议的管控流程在每笔账单到达时即采集发票收到凭证与付款凭证。结账时,把供应商账单、应付账款分录、刷卡结算、自开电子发票与服务税评估相互勾稽。订阅登记册让复核人在一处即可完成全部核对。
就进口服务申报的服务税将流入申报流程。关税局为已注册人士(提交SST-02申报表)与非注册人士(使用SST-02A)分别发布了进口应税服务指南。正确的表格与期限取决于公司的注册状态及交易的现行处理方式,因此申报前须一并确认。若海外订阅数量庞大或豁免问题不明确,您可以联系我们,对整个流程进行结构化审查。
总结
海外软件账单处在两个制度的交汇点:进口应税服务的接收方申报服务税,以及IRBM的自开电子发票规则。SST立场须逐项服务判定,审查现行范围、豁免与适用税率。自开电子发票的期限与MyInvois数据要求则是另一套规则——期限是在支付或收到外国发票中较早者的次月月底。
把月度节奏做对比任何单笔账单更重要。以下控制措施能把合规风险转化为日常流程:
- 采集完整的供应商数据。
- 记录触发日期。
- 结账时对账簿进行勾稽。
- 一并留存验证记录。
3E会计公司是一家企业服务提供商(Corporate Services Provider),协助本地及跨国企业完成电子发票实施、SST合规、会计及公司秘书支持。若您的团队希望为海外订阅开支增加一道复核,请与我们联系。我们随时协助您处理马来西亚海外SaaS账单的SST申报。
常见问题
并非自动适用。只有当马来西亚采购方已纳入电子发票要求(考虑其实施阶段及任何豁免状态),且外国供应商未通过MyInvois传输数据时,才须开具自开电子发票。不在范围内或已获豁免的公司无需自开票。
IRBM《电子发票特定指南》要求,自开票须在支付或收到外国供应商发票两者中较早者的次月月底前开具。就进口应税服务的判断,收到发票指采购方在会计系统中记录该发票的日期;应保留支持该记录的收到凭证,而非仅以发票上打印的日期判断。
能取得供应商自身TIN时应使用之。若无法取得或供应商未提供,则适用规定的外国卖家TIN即EI00000000030。切勿虚构号码,其余供应商字段须按现行MyInvois SDK及验证规则填写。
不是。关税局指出大多数应税服务按8%征税并设有例外,但正确处理取决于服务类别、生效日期及任何豁免。每项订阅都须先完成范围与豁免审查,再套用适用税率。
通常需要——前提是马来西亚采购方在电子发票范围内,且外国供应商未通过MyInvois传输数据。单据义务与税务处理是两个独立问题。应先核实供应商的外国注册人身份并留存证据。若适用的是接收方申报服务税,则服务税金额须包含在自开电子发票中。
Abigail Yu
董事
Abigail Yu 负责 3E Accounting Group 的高管领导工作,主导运营、IT 解决方案、公共关系和数字营销,以推动业务成功。她拥有新加坡国立大学传播与新媒体系荣誉学士学位,在危机管理、金融传播和企业传播方面拥有出色的专业技能。